Ayudas para comprar vivienda en España 2026: guía completa
Si estás pensando en comprar tu primera vivienda, en España existen varias ayudas públicas que pueden reducir el ahorro inicial que necesitas o incluso financiar hasta el 100% de la compra. Aquí tienes las principales, con requisitos y cuantías reales.
Tabla resumen: comparativa de ayudas
| Ayuda | Qué aporta | Para quién |
|---|---|---|
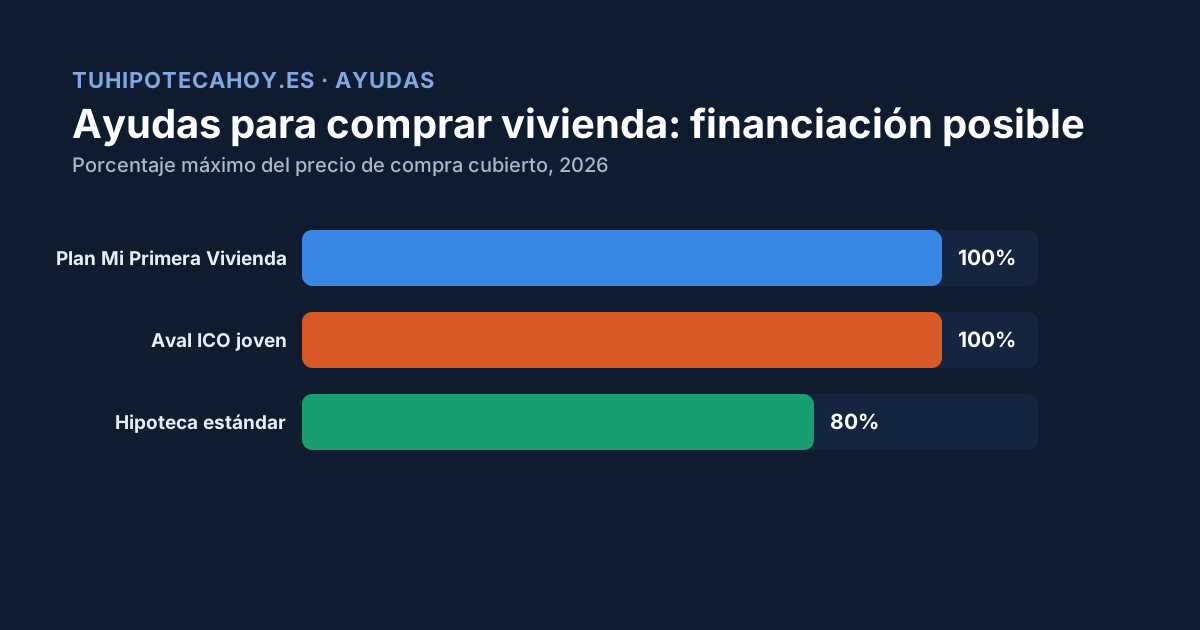
| Aval ICO joven | Avala hasta el 20-25% del préstamo (permite hipotecas al 100%) | ≤35 años o familias con menores a cargo |
| Plan Mi Primera Vivienda (Madrid y equivalentes autonómicos) | Aval público, financia 80%-100% | <50 años, residentes en la comunidad |
| Subvención estatal hasta 15.000 € | Dinero directo (hasta 20% del coste) | ≤35 años, municipios pequeños |
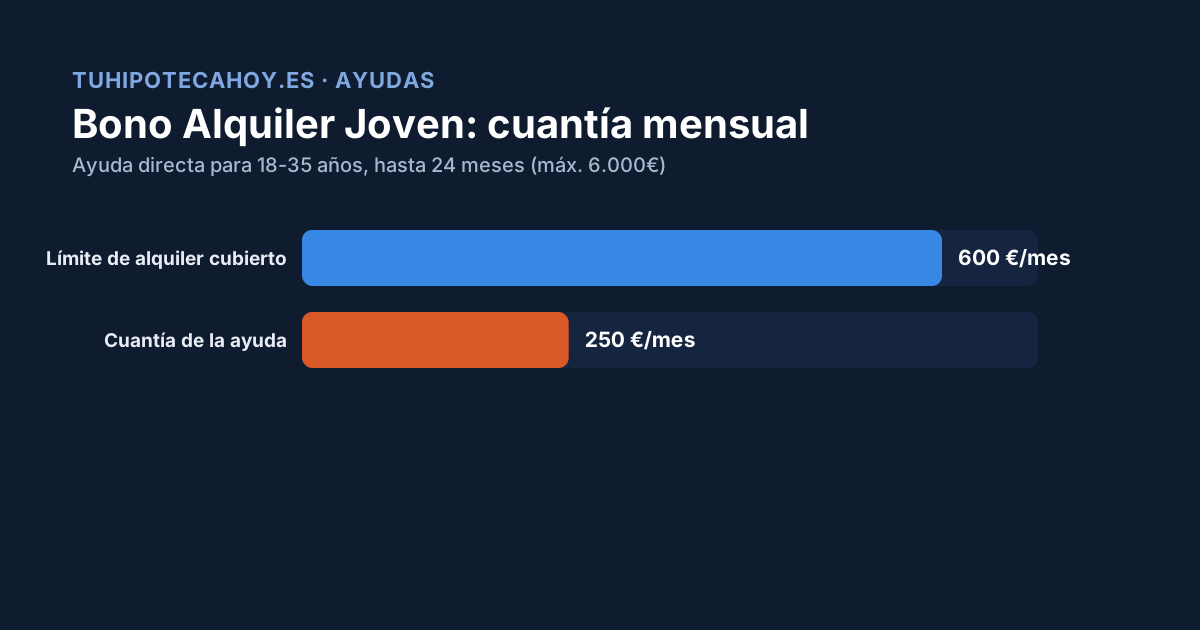
| Bono Alquiler Joven | 250 €/mes durante 24 meses (alquiler, no compra) | 18-35 años |
1. Aval ICO para jóvenes y familias 2026
Garantía pública y gratuita prestada por el Estado (a través del ICO) que respalda al banco, permitiendo financiar hasta el 100% del valor de compra o tasación. Avala hasta el 20% del principal del préstamo (25% si la vivienda tiene calificación energética D o superior). Vigencia máxima de 10 años desde la firma.
Requisitos principales: hasta 35 años (o familias con menores a cargo, sin límite de edad); residencia legal continua en España durante 2 años; primera vivienda en territorio nacional como residencia habitual; patrimonio neto máximo de 150.000 €; ingresos límite entre 4,5 y 7,5 veces el IPREM según provincia. El precio máximo de la vivienda varía por comunidad (hasta 325.000 € en Madrid, 300.000 € en Cataluña/Navarra).
Bancos adheridos: Banco Santander, BBVA, Banco Sabadell, CaixaBank, Ibercaja, ABANCA, Unicaja, Kutxabank, UCI, entre otros. Plazo: operaciones formalizables hasta el 31 de diciembre de 2027. Se solicita directamente en el banco al pedir la hipoteca, no ante el ICO.
Ampliamos todos los detalles en Aval ICO para jóvenes: qué es y cómo pedirlo.
2. Plan Mi Primera Vivienda (y programas autonómicos equivalentes)
En la Comunidad de Madrid, este programa autonómico actúa como avalista para permitir hipotecas de hasta el 100% de financiación. Requisitos: menores de 50 años (o familias numerosas/monoparentales sin límite de edad); residencia legal ininterrumpida en Madrid de al menos 2 años; no poseer otra vivienda en España; precio de la vivienda no superior a 425.000 €. Financia entre el 80% y el 100%, y el comprador solo aporta los gastos e impuestos. Bancos adheridos: CaixaBank (Imagin), Santander, Ibercaja, Sabadell y Eurocaja Rural.
Existen programas equivalentes en otras comunidades autónomas, como el Programa Garantía Vivienda Joven en Andalucía, y programas similares en Galicia, Castilla y León o la Comunidad Valenciana.
3. Subvención estatal de hasta 15.000 € (Plan Estatal de Vivienda 2026-2030)
Regulada por el Real Decreto 326/2026, es una subvención directa para la compra o autopromoción de primera vivienda habitual en municipios de 10.000 habitantes o menos (ampliable a 20.000 en zonas con problemas de despoblación).
- Cuantía: hasta 15.000 € por vivienda, con el límite del 20% del coste total de adquisición o construcción.
- Requisitos: 35 años o menos; ingresos familiares iguales o inferiores a 5 veces el IPREM (aprox. 42.000 €/año; hasta 6 veces en caso de discapacidad); destinar el inmueble a residencia habitual al menos 5 años; no ser propietario de otra vivienda.
- Requisito clave: para cobrarla, es obligatorio que la ayuda conste expresamente en la escritura pública de compraventa como parte del pago.
- Se tramita a través de la comunidad autónoma correspondiente (salvo en País Vasco y Navarra, que gestionan sus propios programas forales).
4. Otras ayudas relacionadas
- Alquiler con opción a compra de vivienda protegida: ayuda del Plan Estatal dirigida a promotores o vendedores, equivalente a las rentas cobradas con límites.
- Bono Alquiler Joven: si aún no vas a comprar y necesitas ayuda con el alquiler mientras ahorras, consulta Bono Alquiler Joven: requisitos y cómo solicitarlo.
Cómo elegir la ayuda que te conviene
- Si tu limitación es no tener el 20% de ahorro inicial: el aval ICO es tu mejor opción.
- Si vives en Madrid (u otra comunidad con programa similar) y cumples los requisitos de edad y precio: el Plan Mi Primera Vivienda puede cubrir aún más financiación.
- Si tu compra es en un municipio pequeño y tienes menos de 35 años: no dejes de solicitar la subvención de hasta 15.000 € — es dinero directo, no solo un aval.
- Estas ayudas son compatibles entre sí en muchos casos (por ejemplo, aval ICO + subvención de 15.000 €), aunque debes confirmarlo en tu comunidad concreta.
Preguntas frecuentes
¿Puedo combinar varias ayudas a la vez? En muchos casos sí (por ejemplo, aval ICO con la subvención estatal de 15.000 €), pero depende de los requisitos específicos de cada programa y comunidad — confírmalo antes de firmar.
¿Estas ayudas caducan? El aval ICO tiene fecha límite de formalización (31/12/2027 en la convocatoria actual); la subvención de 15.000 € depende de la convocatoria anual y del presupuesto disponible en tu comunidad.
¿Necesito un gestor o asesor para solicitarlas? No es obligatorio, pero dado que cada programa tiene requisitos específicos y hay que aportarlos en el momento correcto (algunas antes de la escritura), muchas personas prefieren apoyarse en su banco o un bróker hipotecario.
Fuentes: Ayuda para la Compra de Vivienda para Jóvenes (Aval ICO y ayudas estatales 2026) · El BOE confirma ayudas de hasta 15.000 € para vivienda joven — Ineaf · Plan Mi Primera Vivienda Madrid 2026 — Gibobs · Hipoteca Joven: hasta 100% de financiación — ABANCA.