¿Es obligatorio el seguro de vida para conseguir una hipoteca?
No, el seguro de vida no es obligatorio por ley en España para conseguir una hipoteca. La Ley 5/2019, reguladora de los contratos de crédito inmobiliario (artículo 17), prohíbe de forma general las ventas vinculadas. El único seguro exigido legalmente por la normativa del mercado hipotecario para la constitución del préstamo es el seguro de daños/incendio sobre el inmueble.
Tabla resumen
| Pregunta | Respuesta |
|---|---|
| ¿Es obligatorio el seguro de vida? | No, por ley |
| ¿Qué seguro sí es obligatorio? | Seguro de daños/incendio sobre el inmueble |
| ¿Puede el banco bonificarte por contratarlo? | Sí, mediante «venta combinada» (reduce el diferencial) |
| ¿Puede imponerte su propia aseguradora? | No |
Qué SÍ puede exigir el banco
- Puede poner como condición contractual la existencia de un seguro en garantía del cumplimiento de las obligaciones del préstamo, o un seguro de daños sobre la finca.
- Puede ofrecer ventas combinadas: aplicar bonificaciones en el tipo de interés (reducir el diferencial) si contratas el seguro con la aseguradora que te proponga.
Qué NO puede exigir y tus derechos (Banco de España + Ley 5/2019)
- Libre elección de compañía: el banco nunca puede imponerte contratar su propio seguro.
- Aceptación de póliza alternativa: está obligado a aceptar cualquier póliza equivalente que presentes de otra aseguradora o correduría independiente.
- Sin costes de análisis: la entidad tiene prohibido cobrarte comisión o gasto alguno por estudiar la póliza alternativa que le aportes.
- Sin empeoramiento de condiciones: aceptar un seguro externo no puede suponer un empeoramiento de las condiciones del préstamo respecto a la oferta sin bonificar.
- Transparencia previa: el banco debe facilitarte de forma gratuita el desglose del coste del préstamo con y sin productos bonificados, en la FIPRE y en la FEIN, con un mínimo de 10 días naturales de antelación a la firma.
¿Entonces por qué casi todo el mundo contrata el seguro del banco?
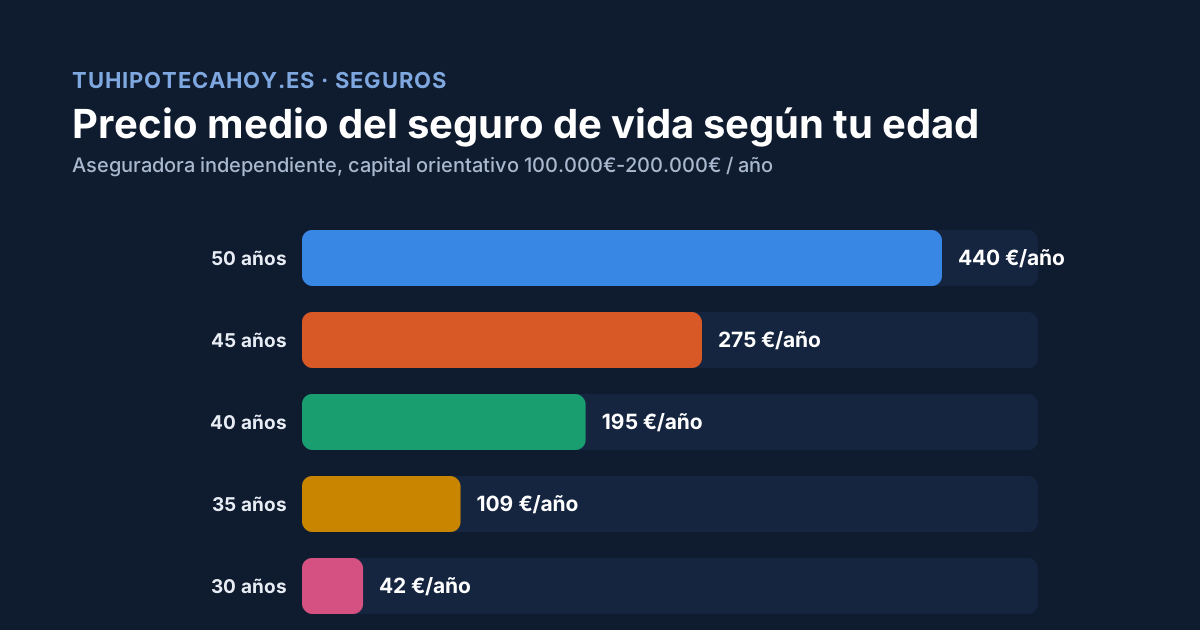
Porque el banco bonifica el diferencial de la hipoteca si lo contratas con su aseguradora — pero esa bonificación no siempre compensa: las pólizas del banco suelen ser entre un 40% y un 90% más caras que las del mercado libre. Te explicamos cómo calcular si compensa en comparativa de seguros de vida 2026, y cómo cambiarte sin perder la bonificación en cómo quitar la vinculación de tu hipoteca.
Preguntas frecuentes
¿Puede el banco denegarme la hipoteca si no contrato su seguro de vida? No puede denegarte la hipoteca por eso, pero sí puede no aplicarte la bonificación de tipo asociada a la venta combinada si no contratas ningún seguro (ni el suyo ni uno alternativo equivalente).
¿Y si ya firmé con el seguro del banco, puedo cambiarlo después? Sí, en cualquier momento, incluso años después de firmar la hipoteca — ver el proceso completo en cómo quitar la vinculación de tu hipoteca.
¿El seguro de hogar tiene las mismas reglas que el de vida? Sí, los mismos derechos de libre elección y aceptación de póliza alternativa aplican también al seguro de daños/hogar.
Fuentes: ¿Puede imponerme el banco su seguro con la hipoteca? — Portal del Cliente Bancario, Banco de España · Ley 5/2019, Ley Reguladora de los Contratos de Crédito Inmobiliario, art. 17.