Comparativa de seguros de vida para hipoteca: precios reales 2026
Cuánto pagas por tu seguro de vida vinculado a la hipoteca depende sobre todo de tu edad y el capital asegurado. Aquí tienes los rangos de precio reales del mercado (aseguradora externa, no la del banco).
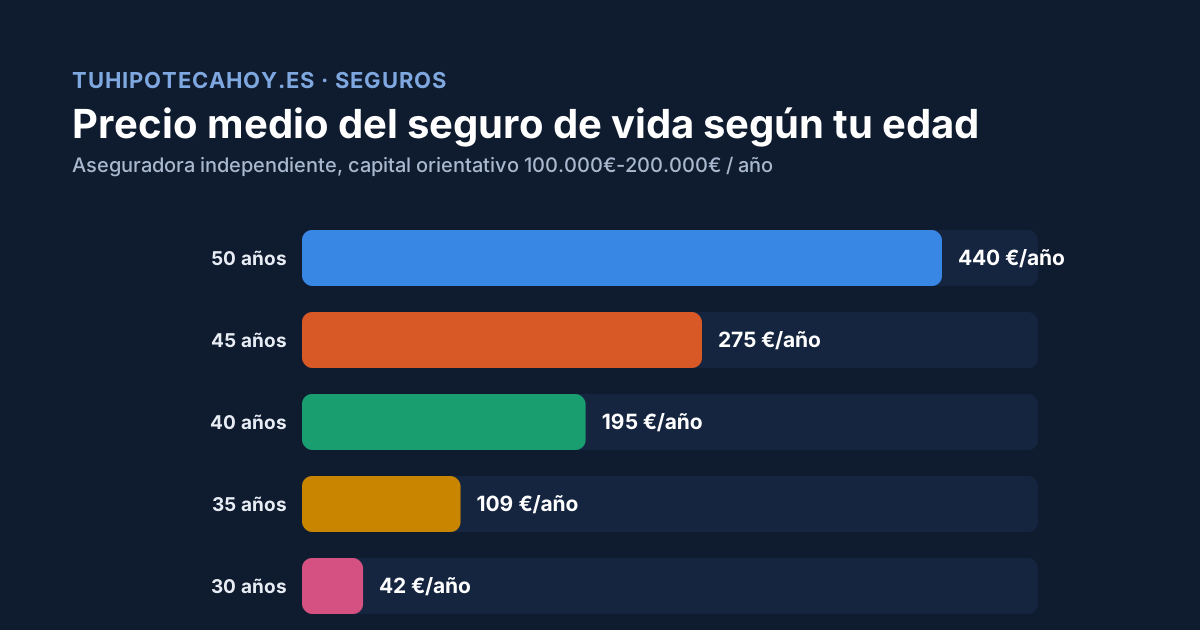
Tabla de precios orientativos (modalidad anual renovable, fallecimiento por cualquier causa)
| Edad | Capital asegurado | Precio anual orientativo |
|---|---|---|
| 30 años | 100.000 € | 30 € – 55 € / año |
| 35 años | 150.000 € | 68 € – 150 € / año |
| 40 años | 200.000 € | 130 € – 260 € / año |
| 45 años | 150.000 € – 200.000 € | 150 € – 400 € / año |
| 50 años | 100.000 € – 200.000 € | 180 € – 700 € / año |
La póliza que comercializa directamente el banco suele resultar entre un 40% y un 90% más cara, rondando habitualmente de 200 € a 500 €/año para perfiles jóvenes o de mediana edad.
Los factores que determinan tu precio
1. Edad del asegurado (el más determinante). El precio se incrementa progresivamente con los años — es la variable que más pesa en el cálculo de la prima.
2. Capital asegurado. La prima asciende en proporción directa al importe del préstamo que quieres cubrir.
3. Estructura del capital (constante vs. decreciente). El capital decreciente (que se reduce cada año a la par que amortizas la deuda con el banco) es significativamente más económico que el capital constante.
4. Coberturas opcionales. Añadir la garantía de Incapacidad Permanente Absoluta (IPA) incrementa el importe de la prima entre un 50% y un 80% respecto a cubrir solo fallecimiento.
5. Hábitos de vida y salud. El consumo de tabaco encarece la póliza entre un 20% y un 30%. Igualmente influyen patologías o enfermedades preexistentes declaradas en el cuestionario de salud.
6. Profesión y riesgos. Oficios con exposición física relevante (trabajos en altura, maquinaria pesada) o la práctica de deportes de riesgo pueden conllevar recargos.
7. Canal de contratación (banco vs. aseguradora independiente). Contratar fuera de la entidad bancaria permite obtener ahorros de entre el 30% y el 50% anual — es, con diferencia, el factor que más ahorro te da con el mismo perfil de riesgo.
Cómo usar esta comparativa
- Ubica tu franja de edad y capital pendiente en la tabla para tener una referencia de precio de mercado.
- Compara ese precio con lo que te cobra o te ofrece tu banco.
- Si la diferencia es notable (lo habitual), valora cambiar de compañía — ver el proceso exacto en cómo quitar la vinculación de tu hipoteca.
- Usa un simulador de seguro de vida para hipoteca para obtener precios exactos de varias aseguradoras con tu perfil real.
Preguntas frecuentes
¿Por qué el seguro del banco es tan caro si es «el mismo producto»? No es exactamente el mismo producto — el banco suele incluir capital constante (más caro) por defecto y sus márgenes comerciales son mayores al ir empaquetado con la hipoteca. Compara siempre coberturas equivalentes, no solo el precio.
¿El precio sube cada año aunque no cambie mi capital pendiente? En la modalidad de Prima Anual Renovable (PAR), sí — se recalcula cada año según tu edad (que sube) y el capital pendiente (que baja si es decreciente), así que el efecto neto depende de cuál pese más en tu caso.
¿Puedo bajar mi prima sin cambiar de compañía? Puedes revisar si tu póliza es de capital constante y valorar pasarte a decreciente, o eliminar coberturas que no necesites — consulta con tu aseguradora.
Fuentes: Precios de seguro de vida — Segurfer/PolizaMedica/PuntoSeguro (corredurías independientes) · Comparador de seguros de vida para hipoteca — Seguratis.