Impuestos al comprar vivienda en Cataluña (2026)
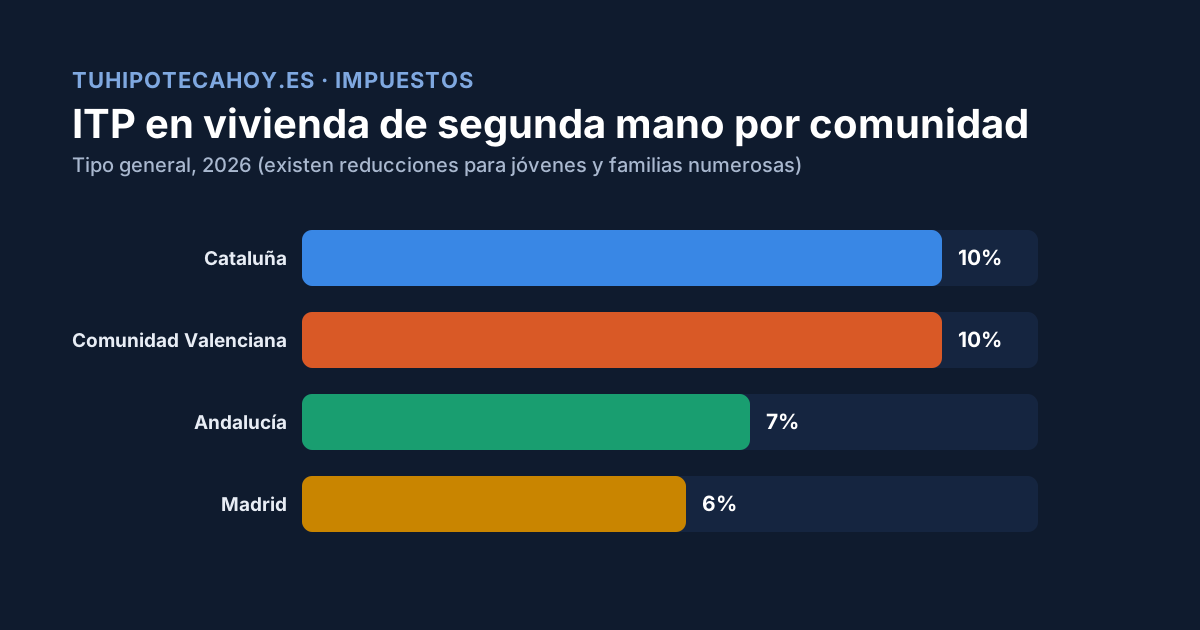
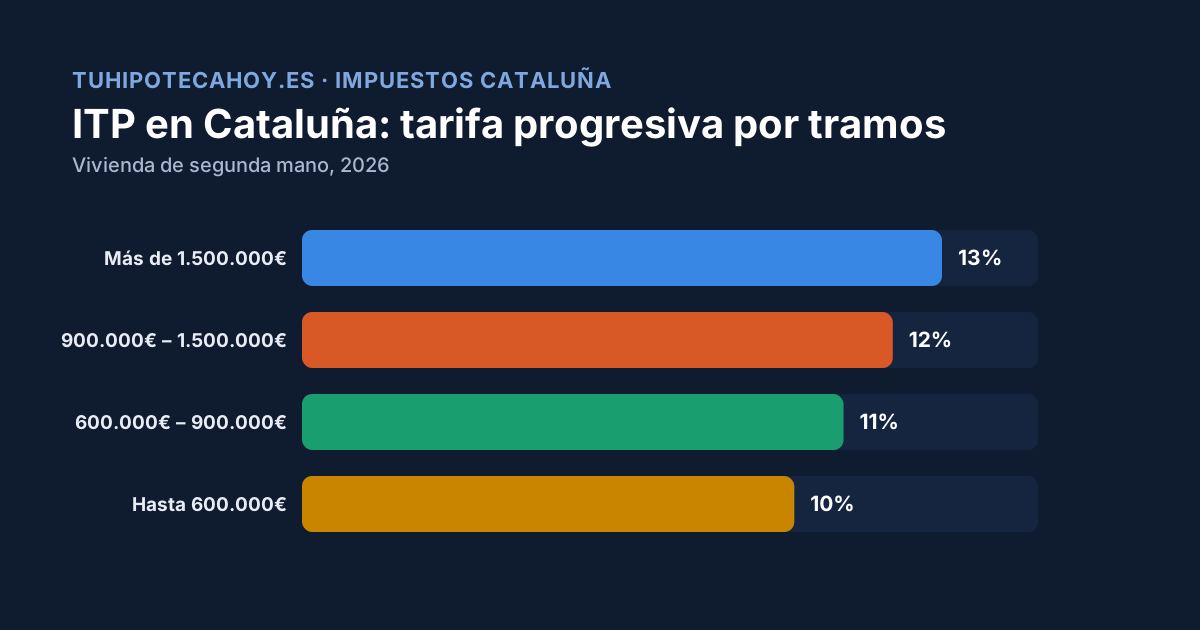
A diferencia de otras comunidades, Cataluña aplica un ITP progresivo por tramos (no un tipo único), regulado por el Decreto-ley 5/2025 y el DLeg 1/2024, además de varios tipos reducidos para colectivos específicos.
Tabla resumen: tramos del ITP en Cataluña
| Valor de la vivienda | Tipo ITP |
|---|---|
| Hasta 600.000 € | 10% |
| De 600.000,01 € a 900.000 € | 11% |
| De 900.000,01 € a 1.500.000 € | 12% |
| Más de 1.500.000 € | 13% |
| Gran Tenedor (10+ inmuebles, o 5+ en zonas tensionadas) | 20% |
El tramo del «Gran Tenedor» es un tipo especial dirigido a grandes propietarios/inversores, no aplica a compradores particulares de vivienda habitual.
Tipos reducidos disponibles
- 5% para jóvenes (≤35 años): vivienda habitual con valor ≤250.000 € y base imponible del IRPF del comprador que no supere los 36.000 €.
- 5% para familias numerosas o monoparentales: vivienda habitual con valor ≤200.000 €.
- 5% para personas con discapacidad (≥33%): para la adquisición de su vivienda habitual.
- 5% para víctimas de violencia machista: para su vivienda habitual.
- 7% para VPO: viviendas con calificación protegida vigente.
Plazo y forma de liquidación
- Plazo: 30 días hábiles a partir de la firma de la escritura.
- Forma y modelo: se presenta mediante el Modelo 600 ante la Agència Tributària de Catalunya (ATC).
Ejemplo práctico
Un joven de 30 años que compra su primera vivienda habitual en Barcelona por 240.000 €, con una base imponible del IRPF de 30.000 €: cumple los requisitos del tipo reducido del 5% para jóvenes, pagando 12.000 € de ITP en lugar de los 24.000 € que resultarían del tramo general del 10%.
Preguntas frecuentes
¿El tramo se aplica sobre todo el valor o solo sobre el exceso? Al ser una tarifa por tramos, hay que verificar en la normativa vigente si es progresiva por tramos marginales o un tipo único aplicado según el tramo total — consulta con un gestor o la ATC para el cálculo exacto de tu operación, ya que puede variar según la interpretación normativa del año en curso.
¿Puedo combinar el tipo reducido de jóvenes con el de discapacidad? Generalmente se aplica el tipo más favorable de los que cumplas, no una acumulación de reducciones — confírmalo en la normativa vigente al presentar tu autoliquidación.
¿Qué pasa si supero ligeramente el límite de 250.000 € siendo joven? Perderías el acceso al tipo reducido del 5% y pasarías a tributar por el tramo general correspondiente (10% hasta 600.000 €).
Fuentes: ITP Cataluña 2026: cuánto pagas (10-13%) y AJD 1,5% — Guía Fiscal.