Mejores hipotecas de 2026: cómo comparar y elegir bien
Última actualización: 14 de septiembre de 2026 · Datos oficiales: INE y Banco de España.
No existe «la mejor hipoteca» en abstracto — existe la mejor hipoteca para tu perfil. Aquí tienes el marco de comparación real, con los tipos de mercado actuales y los criterios que de verdad marcan la diferencia entre pagar de más o ahorrar miles de euros.
Dato oficial de referencia
| Indicador | Valor | Periodo | Fuente |
|---|---|---|---|
| Tipo de interés medio de las nuevas hipotecas sobre vivienda | 2,96% | Junio 2026 (dato más reciente publicado) | INE, Estadística de Hipotecas |
| Euríbor a 12 meses (media mensual oficial) | 2,954% | Agosto 2026 | Banco de España |
| Euríbor a 12 meses (diario) | 3,109% | 11 de septiembre de 2026 | EuriborDiario.es |
El 2,96% del INE es la media de todas las hipotecas nuevas constituidas (fijas, variables y mixtas combinadas) — úsalo como referencia general, no como el tipo que te ofrecerá un banco concreto: tu TIN final depende de tu perfil, el LTV y las vinculaciones que aceptes.
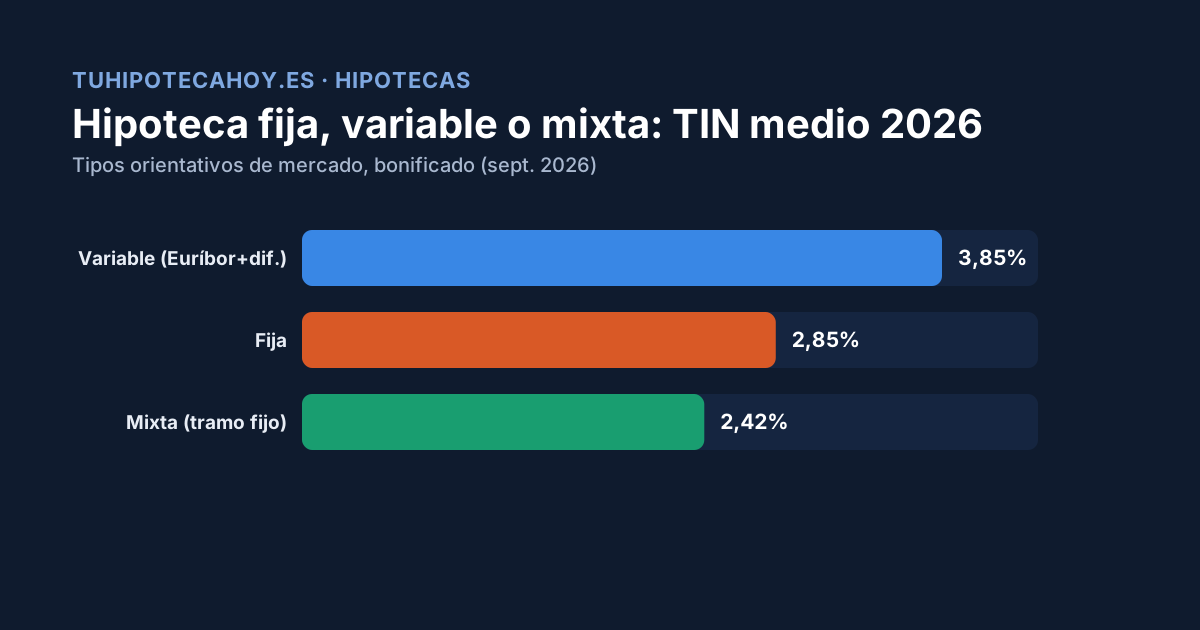
Tabla resumen: tipos de mercado por modalidad (2026)
| Modalidad | TIN orientativo | Mejor para |
|---|---|---|
| Fija | 2,75%-2,96% (bonificado) / 3,20%-3,50% (sin bonificar) | Aversión al riesgo, largo plazo |
| Variable | Euríbor + 0,50% a 0,99% (TIN actual 3,60%-4,10%) | Horizonte corto, inversores |
| Mixta | Tramo fijo 2,25%-2,60% + tramo variable Euríbor+0,75-1,10% | Jóvenes, horizonte medio |
Desarrollamos cada modalidad en detalle en hipoteca fija o variable: cuál te conviene.
Ejemplo práctico: lo que cambia un TIN u otro en tu cuota
Los porcentajes anteriores pueden parecer abstractos. Así se traducen en euros reales para una hipoteca de 150.000 € a 25 años (300 cuotas), con el sistema de amortización francés que usan prácticamente todos los bancos en España:
| TIN | Cuota mensual aprox. | Diferencia vs. la más baja | Coste extra en 25 años |
|---|---|---|---|
| 2,96% (fija bonificada, gama baja del mercado) | 708 € | — | — |
| 3,50% (fija sin bonificar) | 751 € | +43 €/mes | ≈ 12.900 € más |
| 4,10% (variable actual, Euríbor + 0,99%) | 800 € | +92 €/mes | ≈ 27.600 € más* |
*Cálculo ilustrativo con fórmula de amortización francesa estándar (capital constante, sin comisiones ni seguros). El escenario variable asume que el tipo se mantiene constante durante toda la vida del préstamo — en la práctica se revisa cada 6 o 12 meses según el Euríbor, así que la cuota real subirá o bajará con él. Sirve para dimensionar el impacto de negociar 0,5-1 punto de TIN, no como una simulación exacta de tu caso.
Prueba ahora con tus propias cifras — capital, plazo y el TIN que te ofrezcan:
Cálculo con la fórmula estándar de amortización francesa (capital constante, sin comisiones ni seguros). Es una simulación orientativa: la oferta vinculante con tu TAE real es la FEIN que te entregue el banco.
Los 5 criterios que de verdad importan al comparar
1. La TAE, no el TIN. El TIN es solo el tipo de interés; la TAE incluye comisiones y gastos asociados y refleja el coste real. Un banco puede anunciar un TIN atractivo y compensarlo con seguros o comisiones caras.
2. El coste real de las vinculaciones. Muchos bancos bajan el TIN si contratas seguros de vida, hogar o planes de pensiones con ellos. Calcula siempre la cuota con y sin bonificación: si el sobreprecio del seguro supera el ahorro en la cuota, sale más a cuenta no bonificar y buscar el seguro fuera (ver seguro de vida para hipoteca).
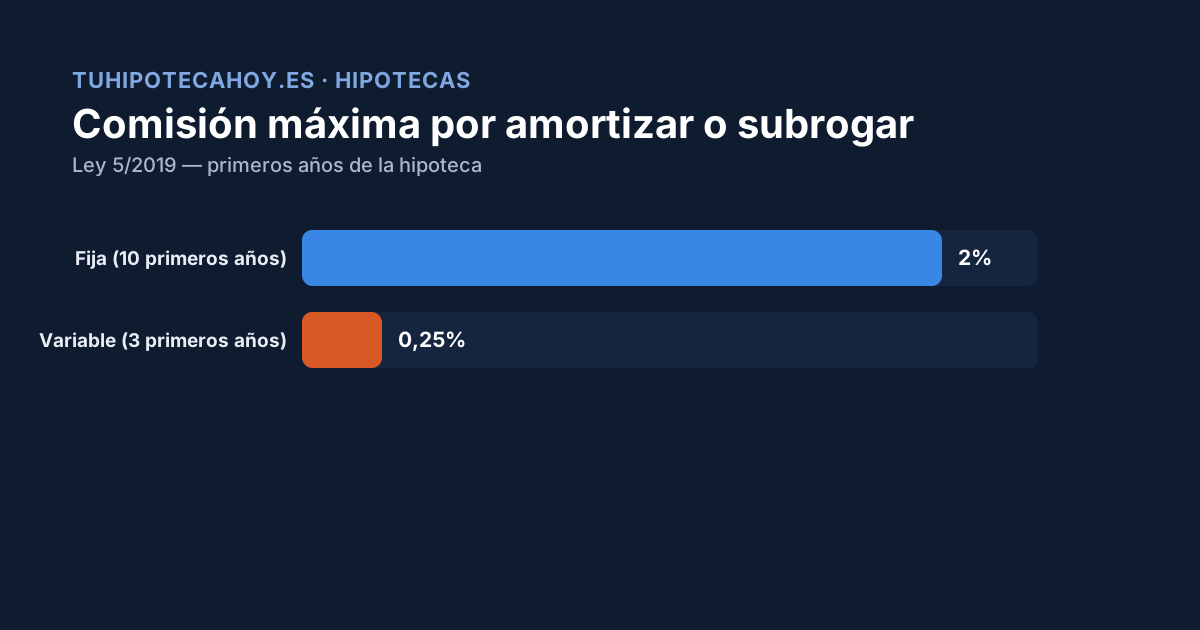
3. Las comisiones de amortización anticipada y cancelación. Verifica los porcentajes exactos en la FEIN — no son iguales en fija que en variable (ver cómo amortizar tu hipoteca).
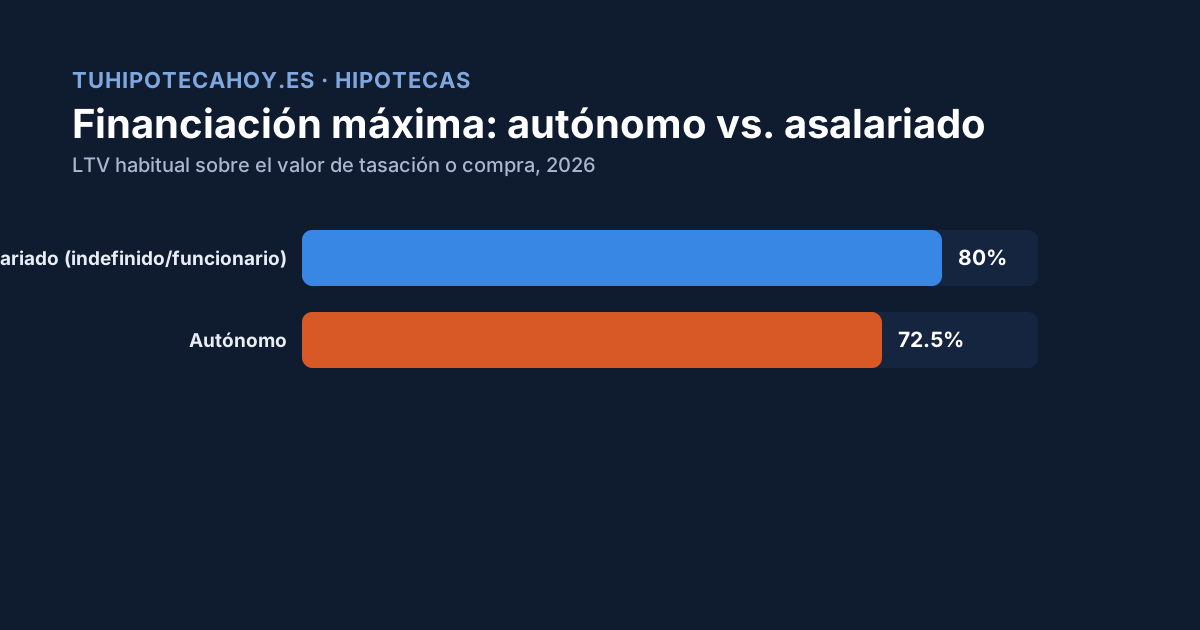
4. El LTV que te ofrecen (% de financiación). El estándar es hasta el 80% del valor de tasación. Si necesitas más, mira las hipotecas jóvenes (90-100%) o los avales ICO.
5. La flexibilidad y el servicio. Facilidad para hacer amortizaciones parciales, atención al cliente, rapidez en la gestión — factores que no salen en el simulador pero pesan en el día a día.
Cómo hacer la comparación en la práctica
- Usa un simulador de hipoteca con tus datos reales (capital, plazo) en varios bancos.
- Pide la FEIN a cada entidad que te interese — es la oferta vinculante, no la simulación online.
- Compara la TAE de cada FEIN, no el TIN de la publicidad.
- Si tu perfil es complicado (autónomo, financiación >80%, poco tiempo) valora un bróker hipotecario que licite tu expediente ante muchas entidades a la vez.
- Decide fija, variable o mixta según tu horizonte temporal y tolerancia al riesgo (ver comparativa completa).
Nuestra metodología: cómo verificamos estos datos
Los datos de mercado de esta página (Euríbor, tipo medio de las hipotecas, rangos de TIN por modalidad) se contrastan contra las fuentes oficiales citadas al final del artículo — Banco de España e INE — y se revisan cada vez que se publica una nueva nota oficial. Los rangos de TIN por modalidad reflejan las horquillas de mercado que publican agregadores especializados del sector, no ofertas concretas de ninguna entidad, y por eso no atribuimos un TIN exacto a un banco: es una media orientativa, no una cotización vigente. No recibimos compensación de ninguna entidad financiera por posicionar sus productos, y no ofrecemos asesoramiento personalizado — para tu caso concreto, la única cifra que cuenta es la que figura en tu FEIN.
Preguntas frecuentes
¿Por qué no doy nombres concretos de «la mejor hipoteca del mes»? Las ofertas de cada banco cambian constantemente (semanas, incluso días) y dependen de tu perfil de riesgo, la comunidad autónoma y la vinculación que aceptes — un ranking por entidad se desactualiza casi al publicarlo y puede inducir a error. Por eso este artículo te da los datos oficiales de mercado (INE, Banco de España), un ejemplo numérico de cuánto pesa cada punto de TIN, y el método para comparar tú mismo las ofertas vigentes en el momento de tu consulta.
¿Compensa cambiar de hipoteca si ya tengo una en otro banco? Depende del ahorro en TIN/TAE frente a los costes de la operación — lo desarrollamos con cifras reales en cómo cambiar de hipoteca (subrogación).
¿Es mejor ir directo al banco o usar un intermediario? Depende de tu perfil y tiempo disponible — ver bróker hipotecario: cuándo conviene.
Fuentes: Estadística de Hipotecas — Instituto Nacional de Estadística (INE) · Tipos de interés de referencia del mercado hipotecario — Banco de España · Tipos de hipoteca en España 2026 — Loanify · Guía de acceso al préstamo hipotecario — Banco de España.