Hipoteca para autónomos: guía completa 2026
Los bancos aplican criterios de riesgo más estrictos con los trabajadores por cuenta propia al no contar con una nómina fija ni una estabilidad laboral verificable por informe de la Seguridad Social. Aquí tienes todo lo que necesitas saber para conseguir tu hipoteca como autónomo.
Tabla resumen: autónomo vs. asalariado
| Autónomo | Asalariado (contrato indefinido) | |
|---|---|---|
| LTV máximo habitual | 70%-75% | 80% o más |
| Antigüedad exigida | 2-3 ejercicios económicos cerrados | Antigüedad laboral, menos estricta |
| Base de cálculo de ingresos | Rendimiento neto anual del IRPF | Nómina |
| Ratio de endeudamiento máximo | 35% | 35% (similar) |
Diferencias de requisitos frente a un asalariado
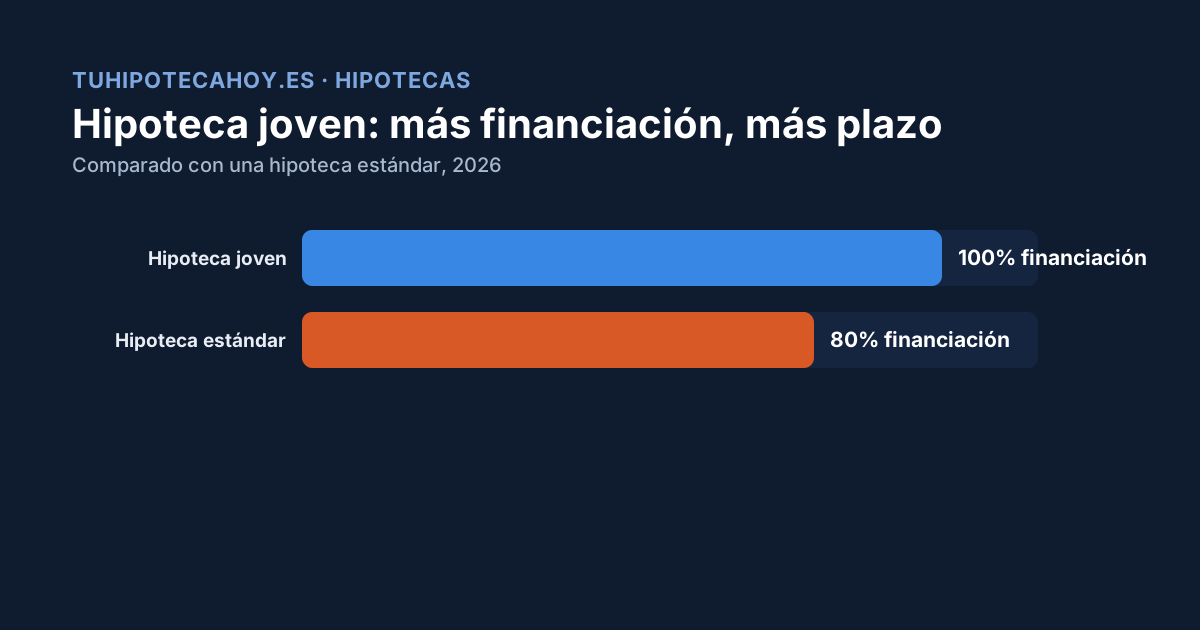
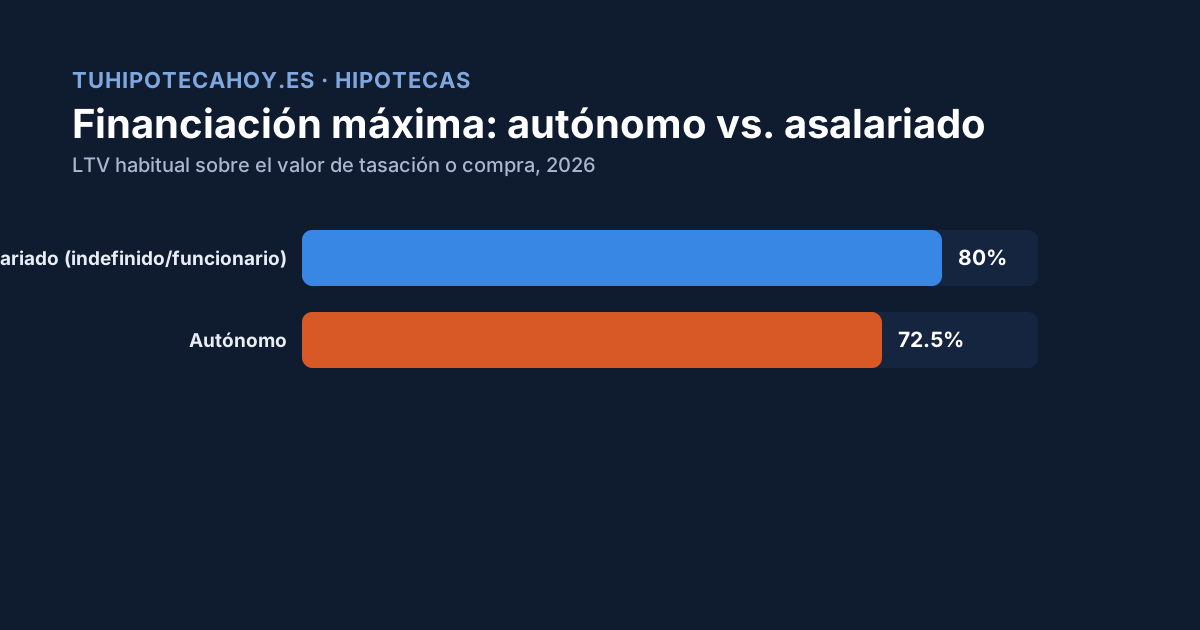
- LTV (financiación máxima) más reducido: para vivienda habitual, la banca financia generalmente entre el 70% y el 75% del valor de compra o tasación a un autónomo, reservando el 80% o más únicamente para asalariados con contrato indefinido o funcionarios.
- Antigüedad en la actividad: se exige contar con al menos 2 ejercicios económicos cerrados y presentados mediante la declaración del IRPF (modelo 100). Con 3 o más años de actividad, el banco evalúa al perfil como «autónomo consolidado», lo cual mejora las condiciones ofrecidas.
- Cálculo de ingresos (capacidad de pago): el banco toma como base de cálculo el rendimiento neto anual declarado en el IRPF (no la facturación bruta ni los ingresos sin declarar). Ese importe neto anual se divide entre 12 meses, y sobre él se aplica la ratio de endeudamiento máxima del 35%.
- Registro CIRBE sin incidencias: cero morosidad registrada y un endeudamiento profesional previo (leasing, líneas de crédito) que no comprometa la capacidad de pago personal.
Documentación específica que te van a pedir
- IRPF (Modelo 100): de los últimos 2 o 3 ejercicios completos, incluyendo el anexo de rendimientos de actividades económicas.
- Pagos fraccionados a cuenta (Modelo 130 o 131): correspondientes a los 4 trimestres del último ejercicio o del año en curso.
- Declaraciones de IVA (Modelos 303 y 390): trimestrales del año en curso y resumen anual del ejercicio previo (salvo actividades exentas).
- Certificados de estar al corriente de pago: emitidos telemáticamente por la Agencia Tributaria (AEAT) y la Seguridad Social.
- Informe de alta y antigüedad en el RETA, junto con la vida laboral actualizada.
- Régimen de módulos (estimación objetiva): certificado del epígrafe IAE y justificante de los módulos aplicados, si tributas por este régimen.
- Si operas mediante Sociedad Limitada (SL): cuentas anuales depositadas en el Registro Mercantil de los últimos 2 años y nota simple del porcentaje de participación societaria.
- Extractos bancarios: movimientos de las cuentas personales y profesionales de los últimos 6 a 12 meses.
Cómo mejorar tus opciones como autónomo
- Presenta al menos 3 años de actividad si puedes esperar — el salto a «autónomo consolidado» mejora notablemente las condiciones.
- Declara correctamente tus ingresos: el banco solo cuenta lo declarado en el IRPF, no lo que factures «en negro» — declarar bien es lo que te va a permitir acceder a más financiación.
- Mantén tu CIRBE limpio: evita incidencias de morosidad y no sobrecargues tu endeudamiento profesional antes de solicitar la hipoteca.
- Considera un bróker hipotecario (ver bróker hipotecario: qué es y cuándo conviene) — los perfiles de autónomo son de los que más se benefician de un intermediario que compare múltiples bancos a la vez.
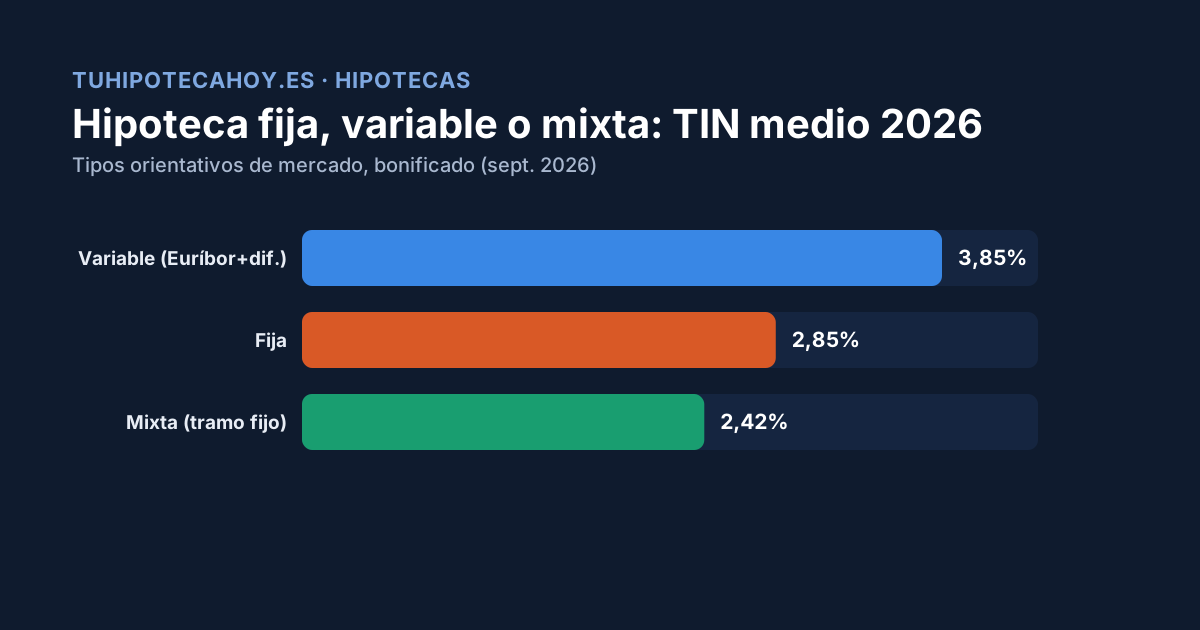
- Valora una hipoteca fija si tus ingresos ya son variables por tu actividad — la estabilidad de la cuota compensa la variabilidad de tus ingresos (ver hipoteca fija o variable).
Preguntas frecuentes
¿Puedo pedir hipoteca con menos de 2 años de actividad? Es más difícil, pero no imposible — algunos bancos lo valoran si tienes ahorros importantes o avalistas, aunque las condiciones serán menos favorables.
¿Los autónomos societarios (con SL) tienen los mismos requisitos? Similares, pero se añade la documentación de la sociedad (cuentas anuales, participación) junto con tu situación personal.
¿Puedo combinar mi renta de autónomo con la de mi pareja asalariada para la hipoteca? Sí, es habitual y mejora la capacidad de endeudamiento conjunta — el banco evaluará ambas fuentes de ingresos.
Fuentes: Cambiar la hipoteca de banco en 2026: subrogación, costes y ahorro — Loanify · Guía de acceso al préstamo hipotecario — Banco de España.