Mejores hipotecas de 2026: cómo comparar y elegir bien
Última actualización: 14 de septiembre de 2026 · Datos oficiales: INE y Banco de España.
No existe «la mejor hipoteca» en abstracto — existe la mejor hipoteca para tu perfil. Aquí tienes el marco de comparación real, con los tipos de mercado actuales y los criterios que de verdad marcan la diferencia entre pagar de más o ahorrar miles de euros.
Dato oficial de referencia
| Indicador | Valor | Periodo | Fuente |
|---|---|---|---|
| Tipo de interés medio de las nuevas hipotecas sobre vivienda | 2,96% | Junio 2026 (dato más reciente publicado) | INE, Estadística de Hipotecas |
| Euríbor a 12 meses (media mensual oficial) | 2,954% | Agosto 2026 | Banco de España |
| Euríbor a 12 meses (diario) | 3,109% | 11 de septiembre de 2026 | EuriborDiario.es |
El 2,96% del INE es la media de todas las hipotecas nuevas constituidas (fijas, variables y mixtas combinadas) — úsalo como referencia general, no como el tipo que te ofrecerá un banco concreto: tu TIN final depende de tu perfil, el LTV y las vinculaciones que aceptes.
Tabla resumen: tipos de mercado por modalidad (2026)
| Modalidad | TIN orientativo | Mejor para |
|---|---|---|
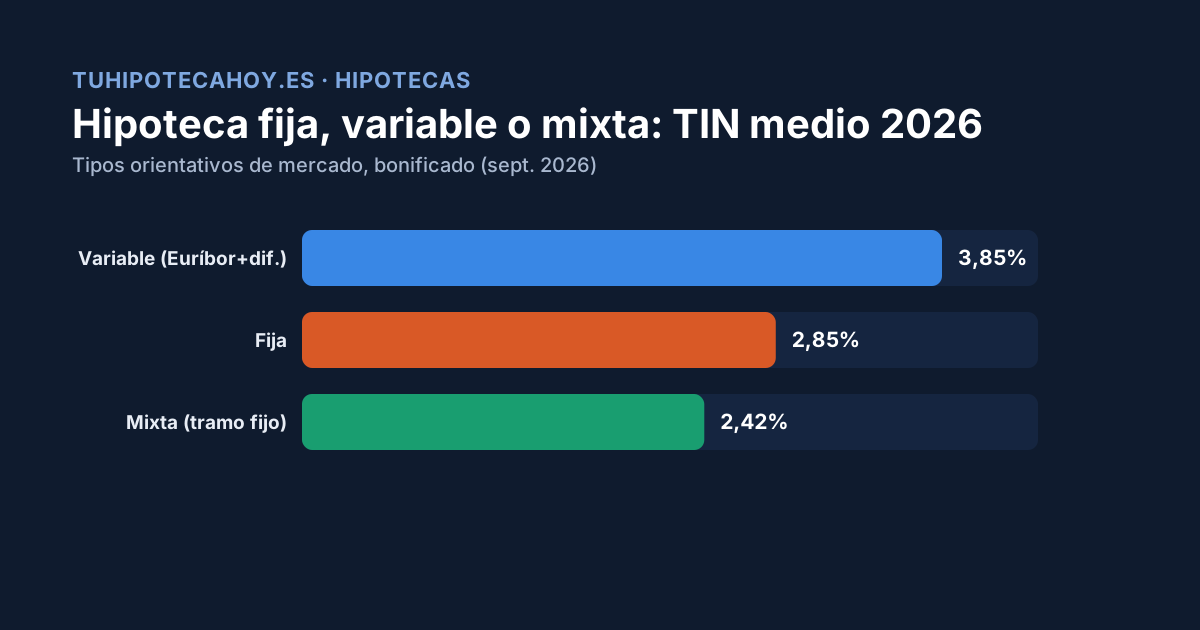
| Fija | 2,75%-2,96% (bonificado) / 3,20%-3,50% (sin bonificar) | Aversión al riesgo, largo plazo |
| Variable | Euríbor + 0,50% a 0,99% (TIN actual 3,60%-4,10%) | Horizonte corto, inversores |
| Mixta | Tramo fijo 2,25%-2,60% + tramo variable Euríbor+0,75-1,10% | Jóvenes, horizonte medio |
Desarrollamos cada modalidad en detalle en hipoteca fija o variable: cuál te conviene.
Los 5 criterios que de verdad importan al comparar
1. La TAE, no el TIN. El TIN es solo el tipo de interés; la TAE incluye comisiones y gastos asociados y refleja el coste real. Un banco puede anunciar un TIN atractivo y compensarlo con seguros o comisiones caras.
2. El coste real de las vinculaciones. Muchos bancos bajan el TIN si contratas seguros de vida, hogar o planes de pensiones con ellos. Calcula siempre la cuota con y sin bonificación: si el sobreprecio del seguro supera el ahorro en la cuota, sale más a cuenta no bonificar y buscar el seguro fuera (ver seguro de vida para hipoteca).
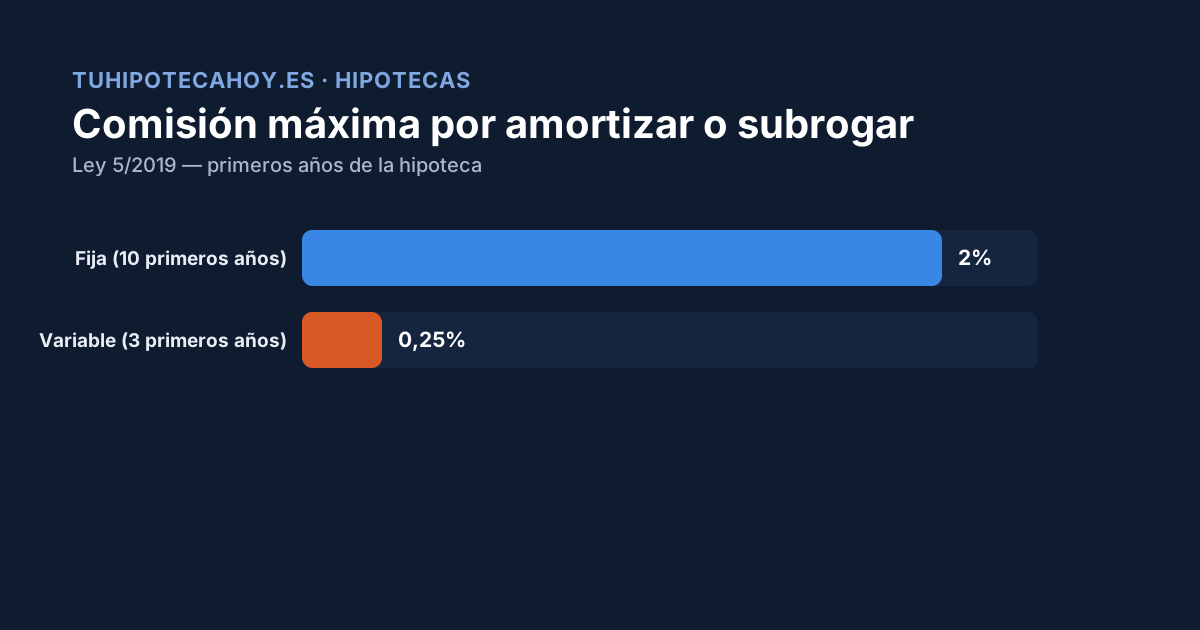
3. Las comisiones de amortización anticipada y cancelación. Verifica los porcentajes exactos en la FEIN — no son iguales en fija que en variable (ver cómo amortizar tu hipoteca).
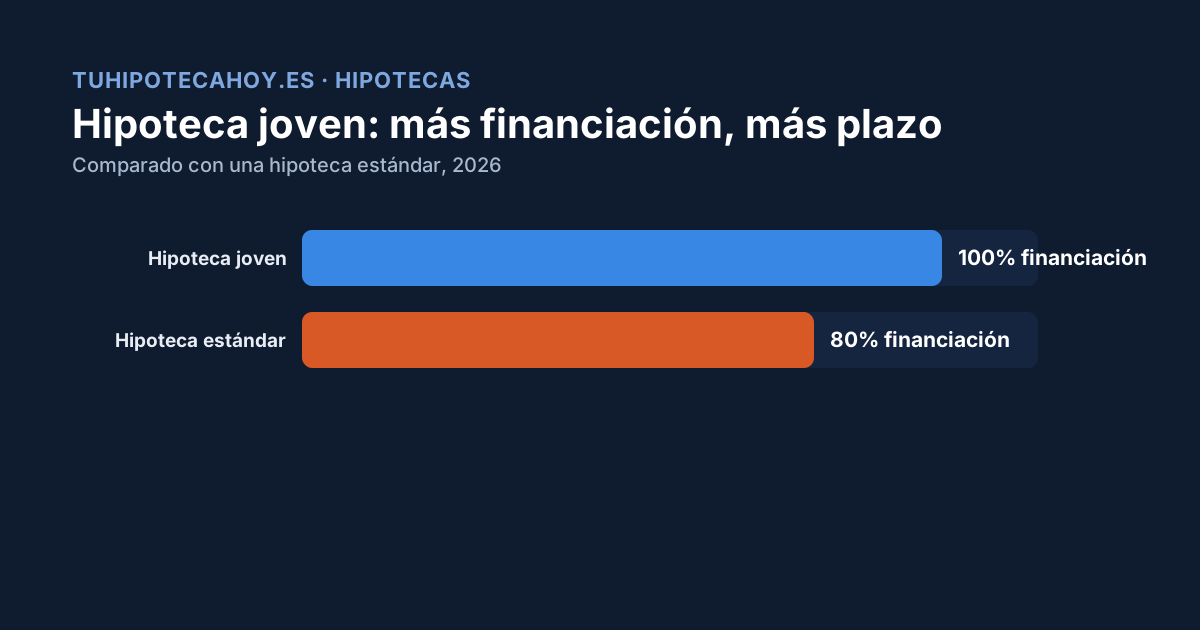
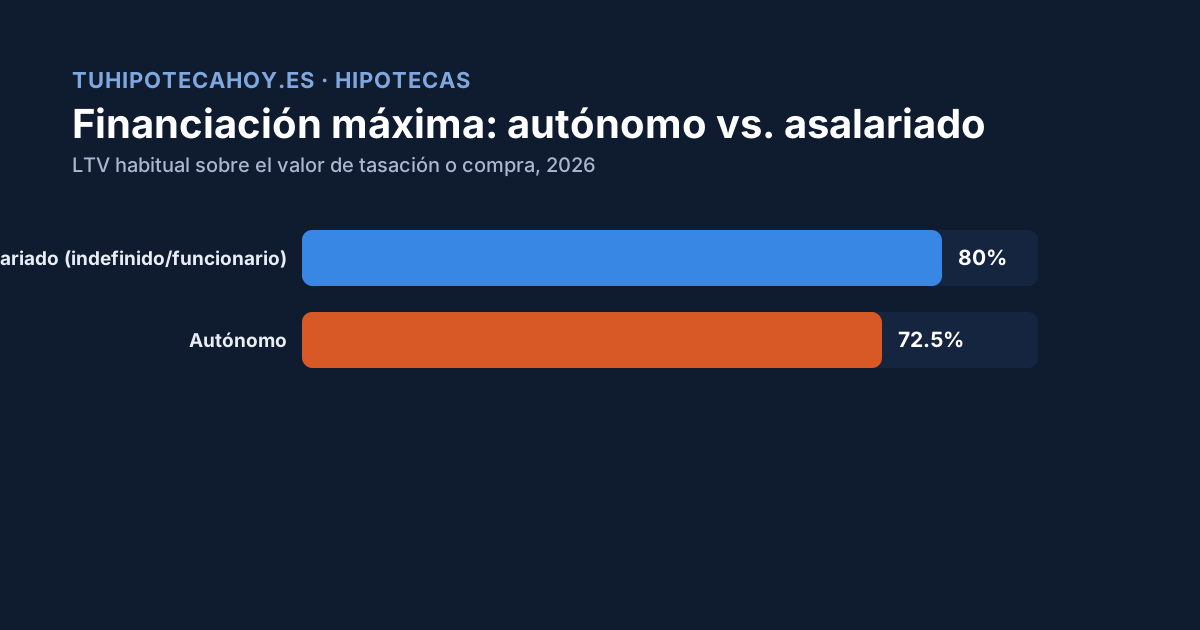
4. El LTV que te ofrecen (% de financiación). El estándar es hasta el 80% del valor de tasación. Si necesitas más, mira las hipotecas jóvenes (90-100%) o los avales ICO.
5. La flexibilidad y el servicio. Facilidad para hacer amortizaciones parciales, atención al cliente, rapidez en la gestión — factores que no salen en el simulador pero pesan en el día a día.
Cómo hacer la comparación en la práctica
- Usa un simulador de hipoteca con tus datos reales (capital, plazo) en varios bancos.
- Pide la FEIN a cada entidad que te interese — es la oferta vinculante, no la simulación online.
- Compara la TAE de cada FEIN, no el TIN de la publicidad.
- Si tu perfil es complicado (autónomo, financiación >80%, poco tiempo) valora un bróker hipotecario que licite tu expediente ante muchas entidades a la vez.
- Decide fija, variable o mixta según tu horizonte temporal y tolerancia al riesgo (ver comparativa completa).
Preguntas frecuentes
¿Por qué no doy nombres concretos de «la mejor hipoteca del mes»? Las ofertas de cada banco cambian constantemente (semanas, incluso días) y dependen de tu perfil de riesgo, la comunidad autónoma y la vinculación que aceptes — un ranking por entidad se desactualiza casi al publicarlo y puede inducir a error. Por eso este artículo te da los datos oficiales de mercado (INE, Banco de España) y el método para comparar tú mismo las ofertas vigentes en el momento de tu consulta.
¿Compensa cambiar de hipoteca si ya tengo una en otro banco? Depende del ahorro en TIN/TAE frente a los costes de la operación — lo desarrollamos con cifras reales en cómo cambiar de hipoteca (subrogación).
¿Es mejor ir directo al banco o usar un intermediario? Depende de tu perfil y tiempo disponible — ver bróker hipotecario: cuándo conviene.
Fuentes: Estadística de Hipotecas — Instituto Nacional de Estadística (INE) · Tipos de interés de referencia del mercado hipotecario — Banco de España · Tipos de hipoteca en España 2026 — Loanify · Guía de acceso al préstamo hipotecario — Banco de España.