Simulador de hipoteca: cómo usarlo y qué comparar entre bancos
Prueba nuestro simulador con tus propios números — calcula al instante tu cuota mensual, el total que pagarás y cómo se reparte cada cuota entre intereses y capital. El cálculo se hace en tu navegador; no enviamos tus datos a ningún sitio.
Cálculo con la fórmula estándar de amortización francesa (capital constante, sin comisiones ni seguros). Es una simulación orientativa: la oferta vinculante con tu TAE real es la FEIN que te entregue el banco.
Los simuladores hipotecarios (como el del Portal del Cliente Bancario del Banco de España) son herramientas gratuitas que aplican el sistema de amortización francés para calcular tu cuota, la TAE y el cuadro de amortización completo de tu préstamo.
Tabla resumen
| Qué introduces | Qué obtienes |
|---|---|
| Capital, plazo, tipo de interés | Cuota mensual, TAE, cuadro de amortización |
A) Datos que hay que introducir (inputs)
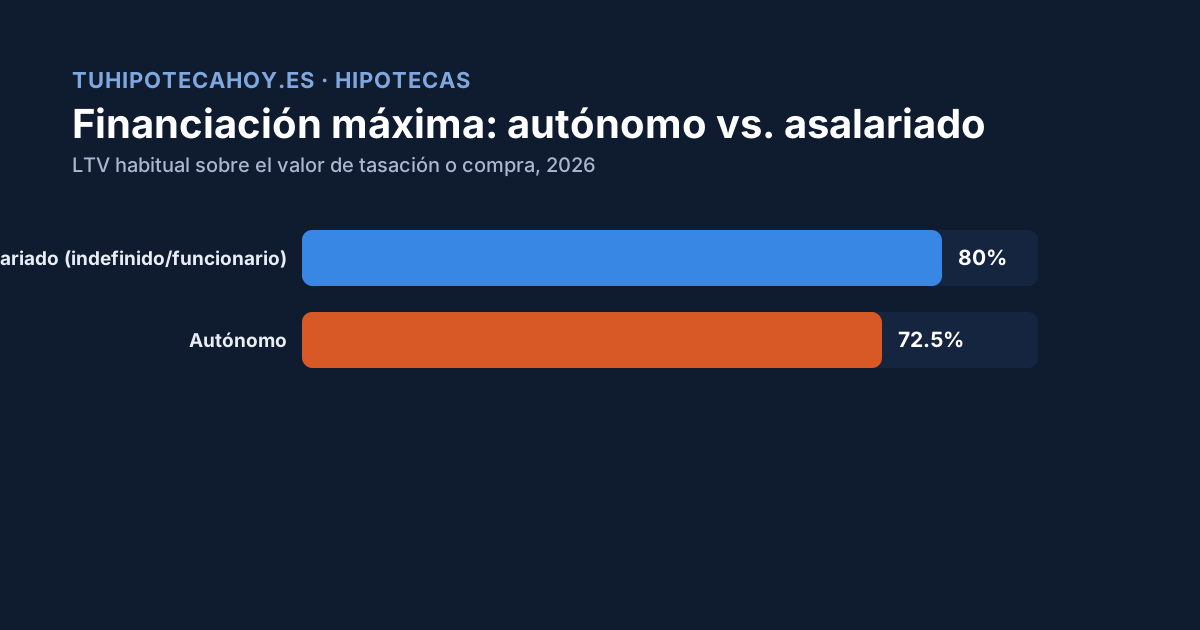
- Importe del préstamo (capital): el importe a financiar, habitualmente hasta el 80% del valor de tasación o compraventa.
- Plazo de amortización: años o número de mensualidades para devolver la deuda (ej. 20, 25 o 30 años).
- Tipo de interés nominal (TIN):
- En hipotecas fijas: el tipo constante pactado.
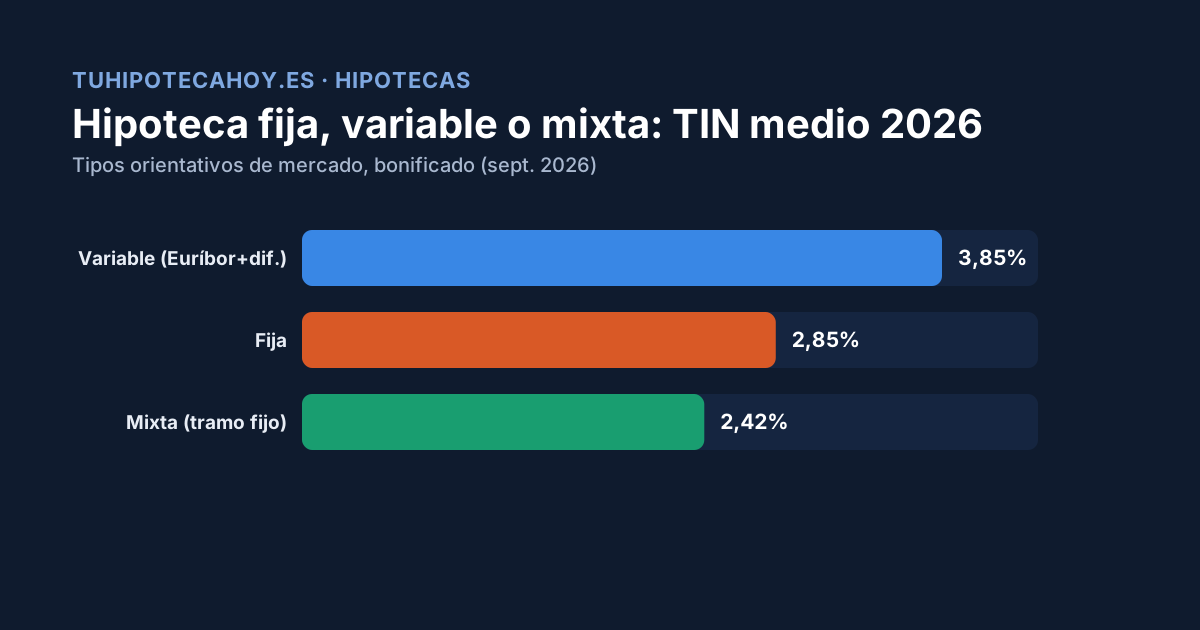
- En hipotecas variables: el Euríbor de referencia actual sumado al diferencial ofertado por la entidad.
- Periodicidad del pago: habitualmente mensual.
- Comisiones y vinculaciones (opcional según la herramienta): comisión de apertura o primas anuales de productos bonificados (seguros de vida u hogar).
B) Resultados que ofrece el simulador (outputs)
Cuota mensual: importe constante a pagar cada mes (mientras no varíe el tipo de interés), calculado mediante la fórmula estándar de amortización francesa.
Tasa Anual Equivalente (TAE): porcentaje anual que refleja el coste efectivo real del préstamo. Incluye no solo el TIN, sino también las comisiones bancarias, los costes de apertura y otros gastos asociados — es la cifra más importante para comparar ofertas, no el TIN.
Cuadro o tabla de amortización: desglose mes a mes que muestra:
- La parte de la cuota que paga intereses (mayor al principio del préstamo).
- La parte que amortiza capital principal (aumenta con el paso del tiempo).
- El saldo deudor pendiente tras abonar cada mensualidad.
C) Qué hay que comparar entre bancos al usar varios simuladores
1. Compara siempre la TAE, no el TIN publicitado. Un banco puede publicitar un TIN muy bajo pero exigir comisiones o seguros caros, lo que encarece el coste real. La TAE es la métrica de comparación homogénea recomendada por la normativa de transparencia (Directiva 2014/17/UE).
2. Calcula el coste real de las vinculaciones vs. la bonificación del diferencial. Las entidades suelen ofrecer bajar el TIN si contratas seguros de vida, hogar, alarmas o planes de pensiones con ellas. Al simular, calcula la cuota con bonificación y sin bonificación. Si el sobreprecio del seguro del banco es mayor que el ahorro en la cuota hipotecaria, conviene contratar la hipoteca sin bonificar y contratar los seguros con una aseguradora externa (ver seguro de vida para hipoteca para comparar precios).
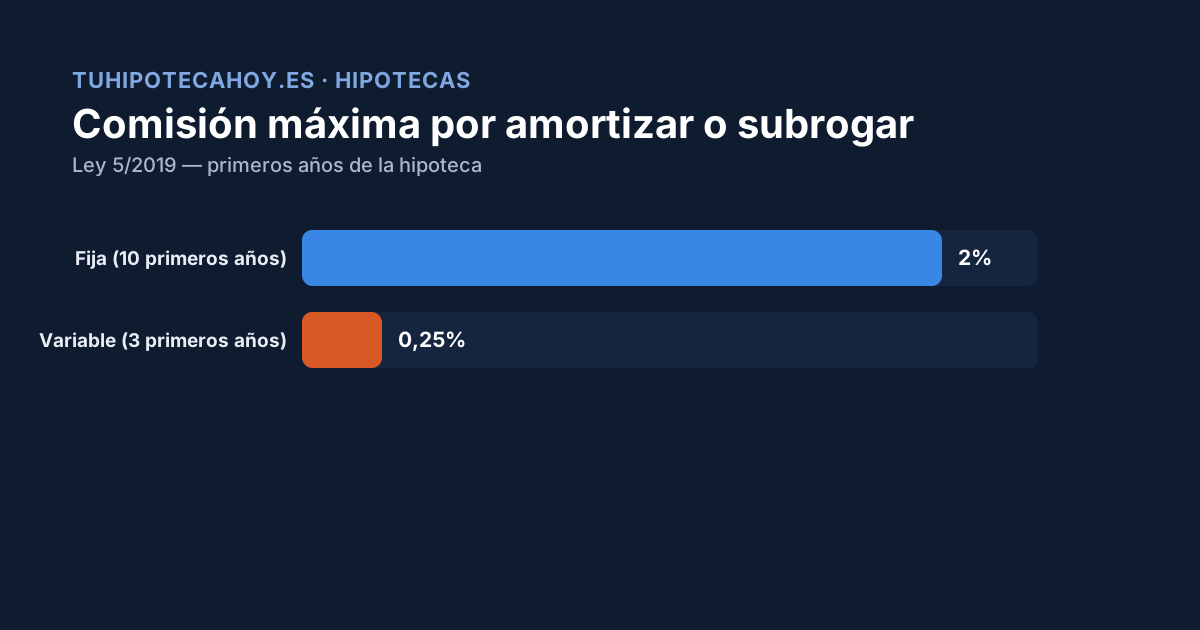
3. Verifica las comisiones de cancelación y amortización anticipada. Compruébalas en la Ficha de Información Precontractual (FIPRE) o en la FEIN — legalmente son muy bajas (máx. 0,25% los tres primeros años en variable, 0,15% después), pero varían entre entidades y entre fija/variable.
4. Exige siempre la FEIN antes de decidir. La FEIN (Ficha Europea de Información Normalizada) es la oferta vinculante que recoge las condiciones definitivas de tu hipoteca — no te quedes solo con la simulación online, pide la FEIN real para comparar entidades con datos ciertos.
Preguntas frecuentes
¿Los simuladores online son fiables? Son una buena primera aproximación, pero solo la FEIN oficial del banco tiene validez real y vinculante.
¿Por qué mi cuota simulada varía entre dos simuladores distintos con los mismos datos? Puede deberse a pequeñas diferencias en el redondeo, en si incluyen o no comisiones por defecto, o en el tipo de Euríbor de referencia usado (diario vs. mensual).
¿Puedo simular una hipoteca mixta? Los simuladores más completos permiten introducir un tramo fijo inicial y un tramo variable posterior por separado — si el tuyo no lo permite, simula cada tramo por separado.
Fuentes: Simulador de préstamo hipotecario o personal — Cliente Bancario, Banco de España · Guía de acceso al préstamo hipotecario — Banco de España · Calculadora: ¿compensa el seguro del banco con la hipoteca?