Cómo cambiar de hipoteca a otro banco (subrogación) paso a paso
La subrogación de acreedor es el mecanismo legal que permite trasladar tu hipoteca a otra entidad que ofrece mejores condiciones, manteniendo la garantía del préstamo existente, sin necesidad de cancelarlo ni constituir uno nuevo desde cero.
Tabla resumen: quién paga qué
| Gasto | Lo paga |
|---|---|
| Tasación del inmueble (250 €-600 €) | El cliente |
| Comisión por subrogación al banco que deja (si aplica) | El cliente |
| Notaría, registro y gestoría | El nuevo banco (por ley) |
| AJD de la escritura de subrogación | Exento |
Reparto real de los costes
- A cargo del cliente: únicamente debe abonar la tasación del inmueble (normalmente entre 250 € y 600 €) y, si procede según el contrato original, la comisión por subrogación al banco que deja.
- A cargo del nuevo banco: la entidad receptora asume por ley la notaría, el registro de la propiedad y la gestoría.
- Impuestos: la escritura de subrogación está legalmente exenta del Impuesto de Actos Jurídicos Documentados (AJD).
Comisiones máximas por subrogación (Art. 23 Ley 5/2019)
- Hipoteca variable: máximo del 0,25% del capital pendiente durante los primeros 3 años del préstamo, o del 0,15% durante los primeros 5 años (según la opción pactada en el contrato original); transcurrido ese periodo, la comisión es del 0%.
- Hipoteca fija: máximo del 2% del capital pendiente en los 10 primeros años de vida del préstamo, y del 1,5% a partir del undécimo año.
- Cambio de tipo variable a fijo (mediante subrogación o novación): la comisión se limita a un máximo del 0,15% durante los 3 primeros años, y pasa a ser del 0% después.
El proceso paso a paso: plazos y el derecho de enervación
- Solicitas la oferta personalizada (FEIN) al nuevo banco con las condiciones que te ofrece.
- El nuevo banco notifica la intención de subrogación a tu entidad actual y le solicita la certificación de la deuda pendiente, que debe emitir en un plazo de 7 días naturales.
- Derecho de enervación de tu banco actual: tras recibir la notificación, tu entidad de origen dispone de 15 días naturales para igualar o mejorar la oferta del banco competidor.
- Si tu banco actual iguala o mejora la oferta con condiciones iguales o mejores dentro de ese plazo, tiene preferencia legal para retener el préstamo mediante una novación (no cambias de banco, pero mejoras condiciones).
- Si no lo hace, o no iguala la propuesta, la subrogación se formaliza libremente ante notario con el nuevo banco.
¿Compensa subrogar tu hipoteca?
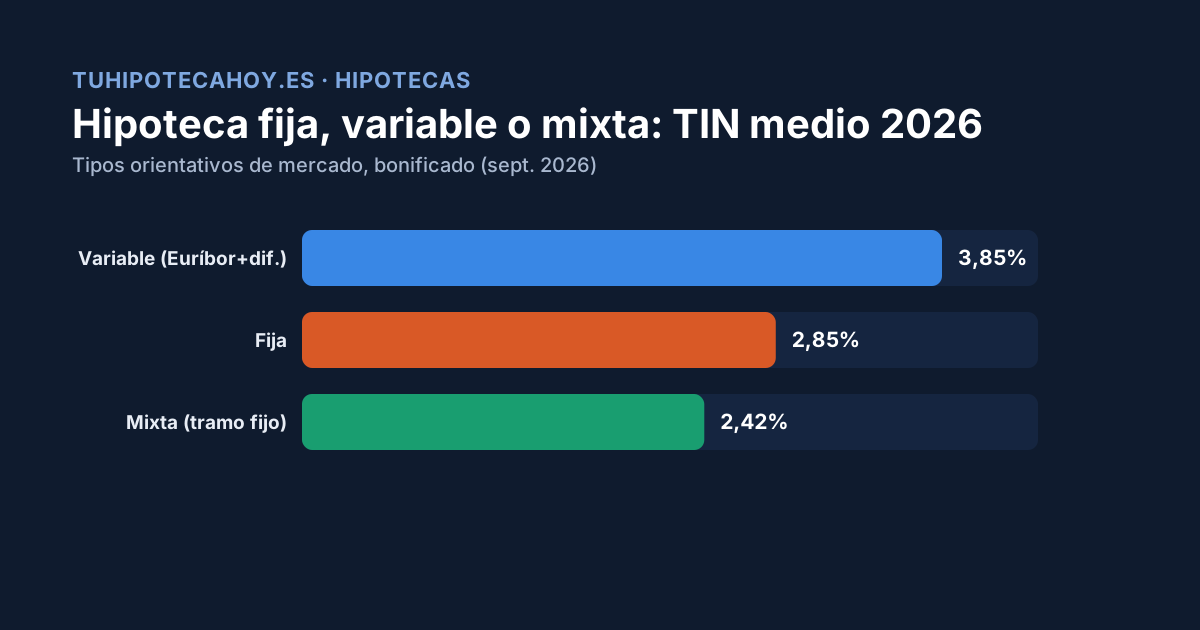
Compara el ahorro en TIN/TAE que consigues con el nuevo banco frente al coste de la tasación (y la eventual comisión de subrogación) — con los límites legales de comisión tan bajos (0,25% o 0,15% en variable), en la mayoría de los casos sí compensa si la diferencia de tipo es relevante y te queda un plazo largo por delante.
Preguntas frecuentes
¿Puedo negociar directamente con mi banco sin subrogar a otro? Sí, es la novación: modificas las condiciones con tu propio banco sin cambiar de entidad. Tu banco actual puede ofrecerte esto precisamente para evitar que te vayas (derecho de enervación).
¿Cuánto tarda todo el proceso? Contando los 7 días de certificación de deuda y los 15 días de enervación, más la gestión notarial, suele rondar entre 1 y 2 meses.
¿Puedo subrogar una hipoteca variable a una fija? Sí, es uno de los cambios más habituales, con la comisión limitada al 0,15% los primeros 3 años que hemos explicado arriba.
Fuentes: Ley 5/2019 (Ley Reguladora de los Contratos de Crédito Inmobiliario), art. 23 · Cambiar la hipoteca de banco en 2026: subrogación, costes y ahorro — Loanify.