Hipoteca joven: requisitos y mejores condiciones bancarias en 2026
Más allá de los programas de avales públicos (aval ICO, Plan Mi Primera Vivienda — ver ayuda para comprar vivienda), las hipotecas jóvenes son productos diseñados directamente por los bancos para facilitar el acceso a la primera vivienda, con condiciones más favorables que una hipoteca estándar.
Tabla resumen
| Dato | Detalle |
|---|---|
| Edad estándar | Hasta 35 años (inclusive) |
| Edad en programas específicos | Hasta 40-50 años (según banco/comunidad) |
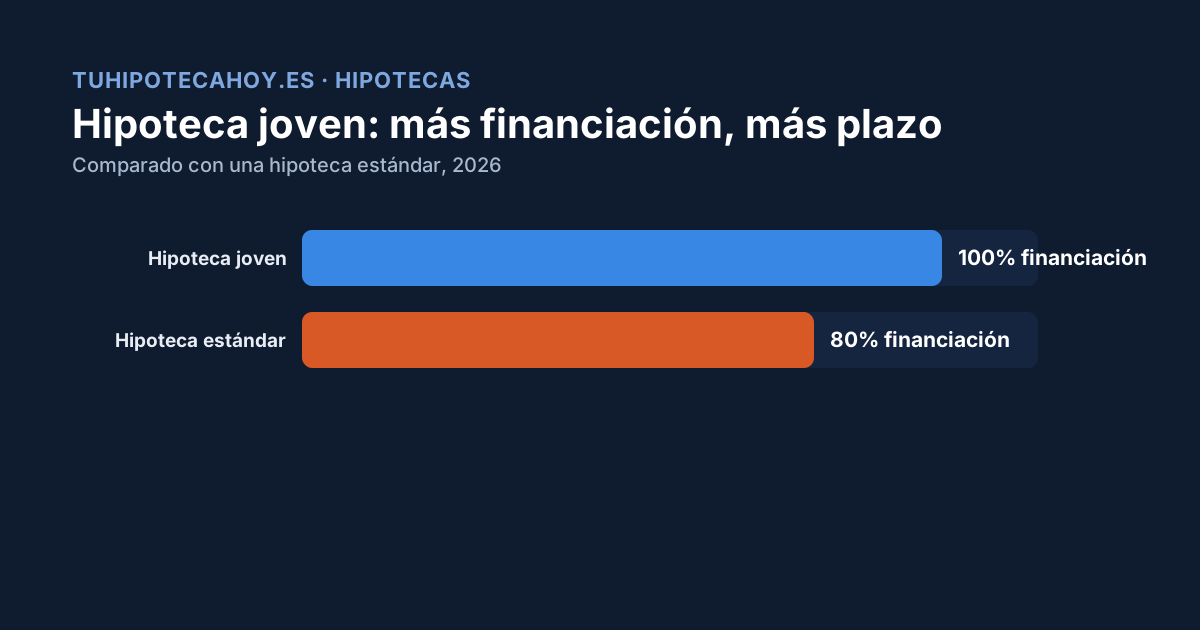
| Financiación | 90%-100% (vs. 80% estándar) |
| Plazo máximo | Hasta 40 años |
| Ratio de endeudamiento máximo | 30%-35% de los ingresos netos |
Requisitos específicos del perfil joven
- Edad: la franja estándar abarca hasta los 35 años (inclusive), aunque en convocatorias autonómicas o productos específicos de ciertos bancos se extiende hasta los 40, 45 o incluso 50 años (por ejemplo, el Plan Mi Primera Vivienda en Madrid permite hasta 50 años, y el programa equivalente de Andalucía hasta los 40 años).
- Primera vivienda habitual: es obligatorio destinar el inmueble a residencia habitual y permanente durante un plazo mínimo continuado de 2 a 5 años.
- Titularidad previa: no ser propietario ni usufructuario de ningún otro inmueble en España (salvo excepciones tasadas como herencias en proindiviso o divorcio).
- Solvencia ajustada al perfil: se exige estabilidad de ingresos y que la cuota resultante no supere el 30%-35% de los ingresos netos mensuales del solicitante.
Mejores condiciones que ofrecen las entidades
- Financiación del 90% al 100%: a diferencia del límite habitual del 80% LTV en hipotecas estándar, los productos jóvenes permiten financiar la casi totalidad del precio de compraventa o tasación.
- Plazos de amortización extendidos: posibilidad de amortizar hasta 40 años, reduciendo el importe de la cuota mensual en la etapa inicial de consolidación laboral.
- Supresión de comisiones iniciales: exención habitual de la comisión de apertura y de estudio.
- Bonificaciones de tipo de interés: descuentos adicionales en el TIN si la vivienda cuenta con certificación energética A o B («hipoteca verde») o si se vinculan ingresos estables (nómina domiciliada).
Cómo combinar hipoteca joven con los avales públicos
Estas condiciones bancarias son compatibles en muchos casos con el aval ICO o el Plan Mi Primera Vivienda (ver ayuda para comprar vivienda): el aval cubre el 20-25% que normalmente aportarías tú, y la hipoteca joven del banco te da el resto de condiciones ventajosas (plazo largo, sin comisión de apertura). Confirma siempre la compatibilidad exacta con tu banco.
Preguntas frecuentes
¿Todos los bancos ofrecen hipoteca joven? No todos tienen un producto específico «hipoteca joven», pero la mayoría de grandes entidades sí lo comercializan bajo distintos nombres — pregunta directamente al solicitar información.
¿Qué pasa si supero el límite de edad durante la tramitación? Normalmente se aplica la edad en el momento de la solicitud o de la firma, según las condiciones de cada banco — confírmalo antes de iniciar el proceso.
¿La hipoteca verde reduce mucho el tipo de interés? La bonificación varía por banco, pero puede suponer varias décimas menos de TIN — merece la pena preguntar si tu vivienda tiene o puede obtener certificación energética A o B.
Fuentes: Tipos de hipoteca en España 2026 · Fija, variable, mixta — Loanify · Hipoteca Joven: hasta 100% de financiación — ABANCA · Plan Mi Primera Vivienda Madrid 2026 — Gibobs.