Bróker hipotecario: qué es, cuánto cobra y cuándo conviene usarlo
Un bróker hipotecario es un Intermediario de Crédito Inmobiliario (ICI), regulado por la Ley 5/2019 e inscrito en el registro oficial del Banco de España. Su labor consiste en analizar tu situación financiera, comparar las ofertas del mercado entre múltiples bancos, presentar y defender tu expediente de scoring, y negociar las condiciones en tu nombre.
Tabla resumen
| Dato | Detalle |
|---|---|
| Regulación | Ley 5/2019, inscrito en el Banco de España |
| Honorarios | 1.000 €-4.000 €, o 1%-3% del importe financiado |
| Cuándo cobra | Solo si el cliente acepta la oferta y firma la hipoteca ante notario |
Qué hace exactamente un bróker hipotecario
- Analiza tu perfil financiero completo (ingresos, ahorros, endeudamiento).
- Compara ofertas de múltiples bancos de forma simultánea, sin que tú tengas que ir de oficina en oficina.
- Presenta y defiende tu expediente ante los departamentos de riesgo de cada entidad.
- Negocia el TIN, la TAE, las vinculaciones y las condiciones finales.
Cuánto cobra un bróker hipotecario
Los modelos de honorarios directos más habituales son:
- Tarifa fija: habitualmente entre 1.000 € y 4.000 €.
- Porcentaje sobre el capital del préstamo: entre un 1% y un 3% del importe financiado.
Importante: por ley, el bróker solo puede cobrar si el cliente acepta formalmente la oferta conseguida y se firma la hipoteca ante notario. Si no consigues financiación o decides no seguir adelante, no debes pagarle nada.
Cuándo conviene contratar un bróker hipotecario
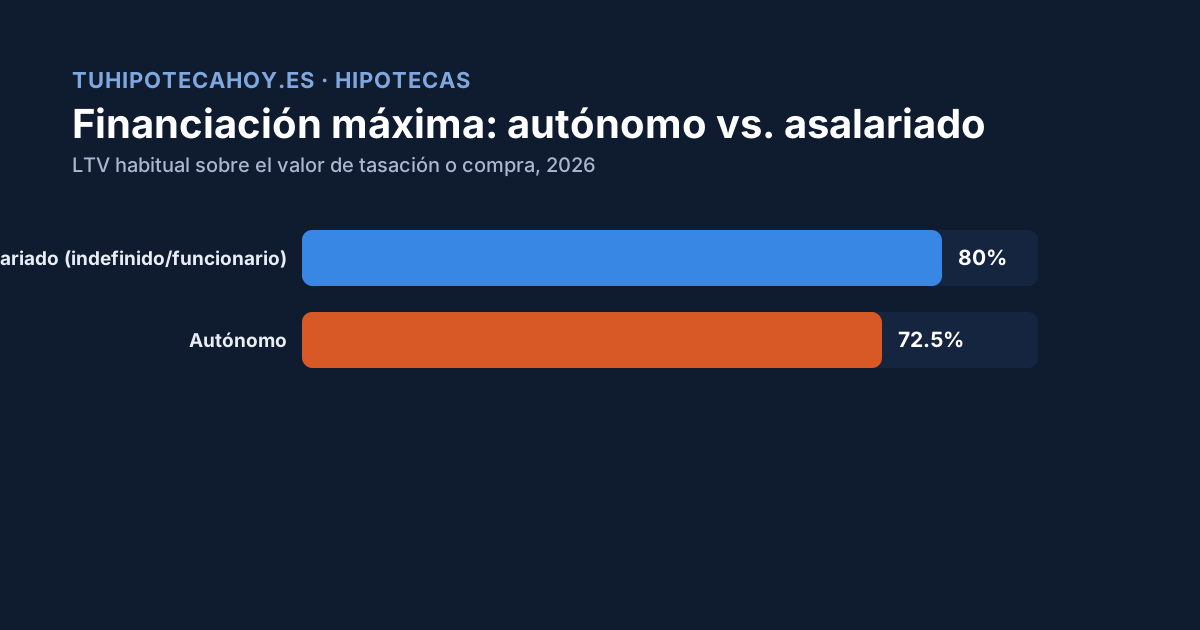
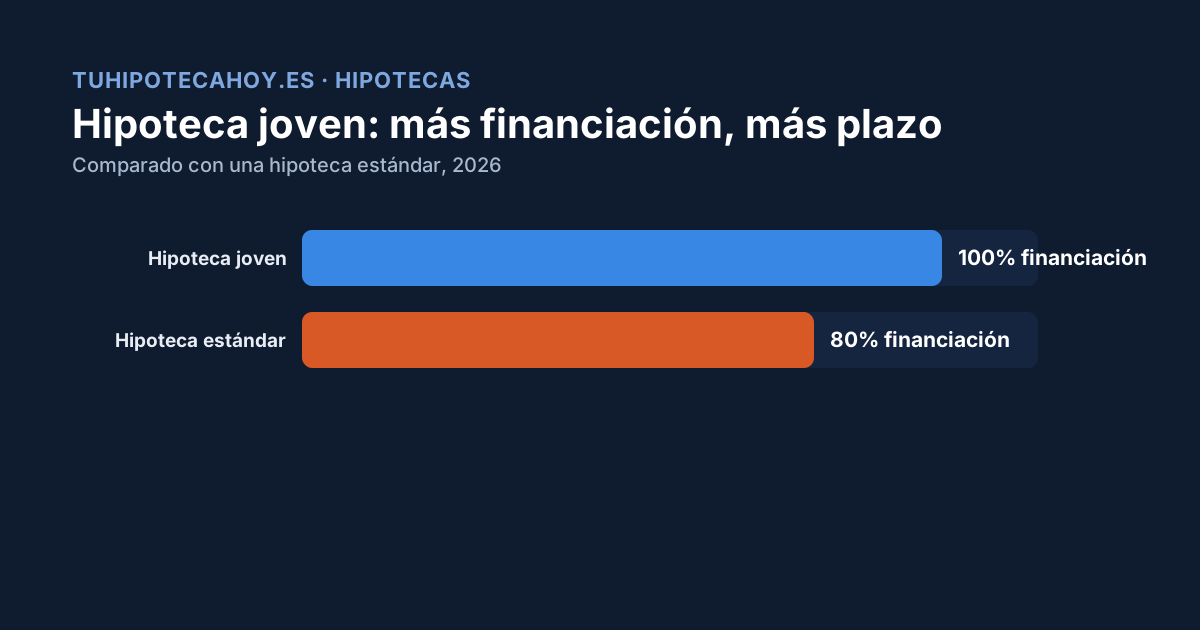
1. Perfiles con mayor dificultad de scoring: autónomos, trabajadores con contratos temporales, o solicitantes que requieren financiar más del 80% (hasta el 90%-100%) o tramitar avales públicos (ICO, Plan Mi Primera Vivienda o avales autonómicos) — ver hipoteca para autónomos.
2. Falta de tiempo o capacidad de negociación: un bróker permite licitar tu expediente simultáneamente ante más de 15 o 20 entidades bancarias sin que tengas que acudir presencialmente a cada oficina.
3. Búsqueda del máximo ahorro: tiene sentido cuando la rebaja conseguida en el TIN, o la eliminación de seguros o productos vinculados caros, supera con holgura los honorarios de intermediación que vas a pagar.
Cuándo NO suele compensar
Si tu perfil es sencillo (asalariado con contrato indefinido, buena antigüedad, financiación estándar del 80% o menos) y tienes tiempo para comparar tú mismo 3-4 bancos con un simulador de hipoteca, es probable que puedas conseguir condiciones similares sin pagar honorarios de intermediación.
Cómo elegir un bróker de confianza
- Verifica que esté inscrito en el registro del Banco de España como Intermediario de Crédito Inmobiliario (ICI) — es un requisito legal, no opcional.
- Pide que te detalle por escrito el modelo de honorarios (fijo o porcentaje) antes de empezar.
- Confirma que solo cobra si consigues y firmas la hipoteca, tal como marca la ley.
Preguntas frecuentes
¿El bróker me puede conseguir mejores condiciones que si voy yo directo al banco? En muchos casos sí, porque tiene relación con múltiples entidades y volumen de negocio que le permite negociar condiciones que un cliente individual no siempre consigue — pero no es garantía automática, depende de tu perfil.
¿Tengo que pagar al bróker si al final no me conceden ninguna hipoteca? No, por ley solo cobra si aceptas una oferta y firmas la hipoteca ante notario.
¿Puedo comparar varios brókers antes de elegir uno? Sí, es recomendable — pide el modelo de honorarios a varios y compara, igual que compararías bancos directamente.
Fuentes: Ley 5/2019 (Ley Reguladora de los Contratos de Crédito Inmobiliario) · Tipos de hipoteca en España 2026 — Loanify.