Hipoteca fija, variable o mixta: cuál te conviene en 2026
En el mercado hipotecario español existen tres modalidades principales. Dada la situación del Euríbor (alrededor del 3,1% en septiembre de 2026, con previsiones de Funcas que proyectan un descenso hacia el 2,68% a finales de 2026 y el 2,52% en 2027), cada modalidad ofrece una combinación distinta de predictibilidad, coste inicial y exposición al riesgo.
Tabla comparativa: fija vs. variable vs. mixta (2026)
| Modalidad | Tipo orientativo de mercado | Ventaja principal | Inconveniente principal | Perfil recomendado |
|---|---|---|---|---|
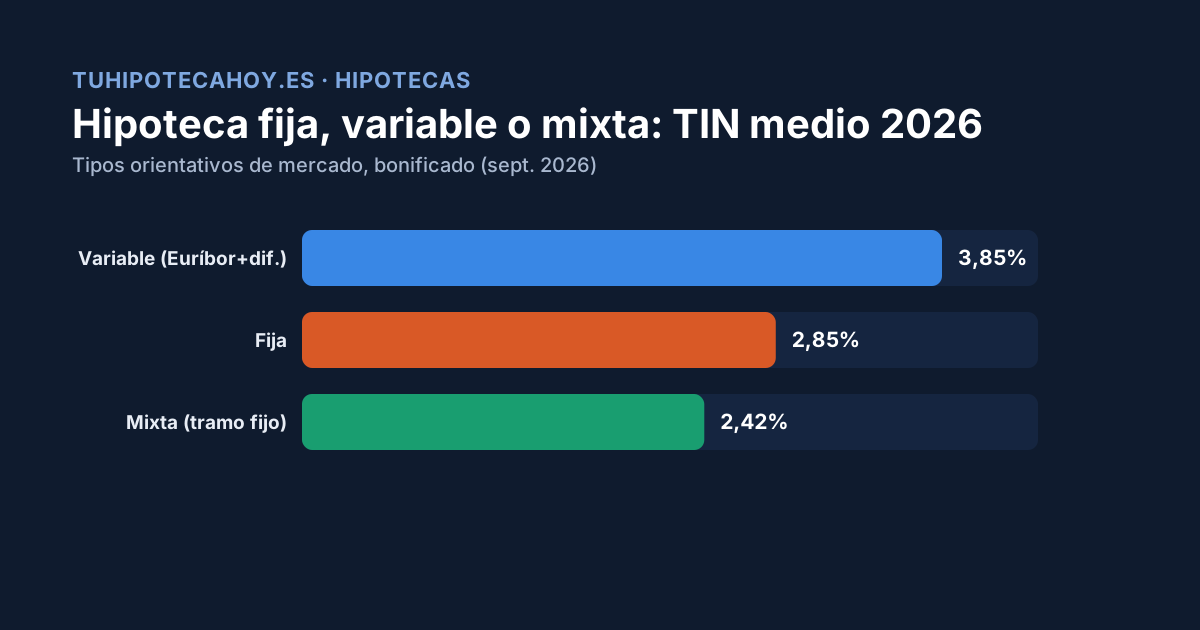
| Fija | TIN 2,75%-2,96% (bonificado) / 3,20%-3,50% (sin bonificar) | Tranquilidad total: cuota constante toda la vida del préstamo | Si el Euríbor baja mucho, no te beneficias | Aversión al riesgo, vivienda habitual >15 años, autónomos, no residentes |
| Variable | Euríbor + 0,50% a 0,99% (TIN actual: 3,60%-4,10%) | Ahorro automático si el Euríbor baja | Subidas del Euríbor pueden encarecer la cuota un 20%-50% | Horizonte corto (<7 años), inversores inmobiliarios |
| Mixta | Tramo fijo (3-10 años): 2,25%-2,60% / Tramo variable posterior: Euríbor + 0,75% a 1,10% | Protección en los primeros años (mayor estrés financiero) | Mayor complejidad de análisis; el tramo variable puede encarecerse si el diferencial es alto | Jóvenes/primerizos (18-35 años), horizonte medio (5-15 años) |
Hipoteca fija: para quién es
Ventajas: el TIN y la cuota se mantienen constantes durante toda la vida del préstamo — cero exposición a subidas del Euríbor.
Inconvenientes: el tipo inicial es algo superior al tramo fijo inicial de una mixta; y si el Euríbor baja de forma acentuada, no te beneficias de esa bajada.
Perfil recomendado: comprador con aversión al riesgo que busca seguridad en la cuota para su vivienda habitual a largo plazo (más de 15 años); autónomos, cuyos ingresos ya son variables y prefieren estabilidad en sus costes fijos; no residentes, para simplificar la gestión desde el extranjero.
Hipoteca variable: para quién es
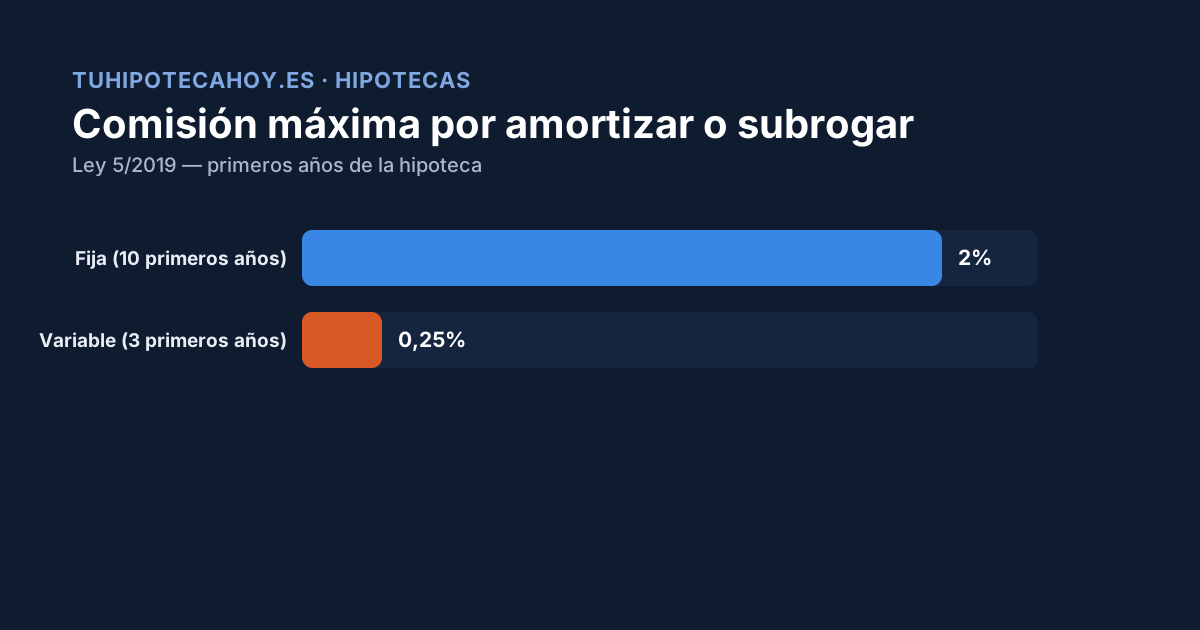
Ventajas: si el Euríbor baja, la cuota se reduce automáticamente en cada revisión (ver cómo funciona en cómo revisar tu hipoteca cuando cambia el Euríbor); además, las comisiones por amortización anticipada son muy reducidas por ley (máximo 0,25% los tres primeros años, 0,15% después).
Inconvenientes: incertidumbre y riesgo — subidas del Euríbor pueden encarecer la cuota entre un 20% y un 50% en poco tiempo, dificultando la planificación presupuestaria familiar.
Perfil recomendado: compradores con un horizonte corto (menos de 7 años) que prevén vender o subrogar antes de asumir riesgos prolongados; inversores inmobiliarios con tesorería o múltiples propiedades capaces de absorber fluctuaciones de tipos.
Hipoteca mixta: para quién es
Ventajas: protección inicial — blindaje de la cuota durante los primeros años, que es la fase de mayor estrés financiero para muchas familias; además, la deuda amortizada durante la fase fija reduce la base expuesta al Euríbor cuando llega el tramo variable.
Inconvenientes: mayor complejidad a la hora de comparar ofertas entre bancos; si el diferencial del tramo variable posterior es elevado, el coste a largo plazo puede encarecerse notablemente.
Perfil recomendado: compradores jóvenes o primerizos (18-35 años) con un horizonte medio (5-15 años) que buscan certidumbre en sus primeros años de consolidación económica, y quienes confían en que el Euríbor se moderará en el medio/largo plazo (algo coherente con la previsión de Funcas de descenso gradual hasta 2027).
Cómo decidir en la práctica
- Define tu horizonte temporal: ¿vas a quedarte más de 15 años en esta vivienda, o prevés vender/cambiar antes?
- Evalúa tu tolerancia al riesgo: ¿te afectaría de forma importante que tu cuota subiera un 20-30% en algún momento?
- Usa un simulador con los tres escenarios (ver simulador de hipoteca: cómo usarlo) y compara la TAE real de cada oferta, no solo el TIN.
- Ten en cuenta el contexto actual: con el Euríbor en niveles moderados-altos pero con previsión de descenso gradual, una mixta o variable puede tener sentido para quien confíe en esa bajada; una fija sigue siendo la opción más segura si priorizas la tranquilidad.
Preguntas frecuentes
¿Puedo cambiar de variable a fija más adelante? Sí, mediante una novación (modificación de las condiciones con tu banco) o una subrogación a otra entidad — ambas opciones tienen costes asociados que hay que valorar.
¿La hipoteca mixta es siempre mejor que la fija o la variable? No necesariamente — depende del diferencial del tramo variable posterior. Si es muy alto, puede acabar siendo más cara a largo plazo que una fija bien negociada.
¿Qué tipo de hipoteca es más fácil de conseguir? La facilidad de concesión depende más de tu perfil financiero (ingresos, ahorro, estabilidad laboral) que del tipo de hipoteca elegido.
Fuentes: Tipos de hipoteca en España 2026 · Fija, variable, mixta · Cambiar la hipoteca de banco en 2026: subrogación, costes y ahorro — Loanify · Previsiones Funcas: Euríbor 2,68% (2026) y 2,52% (2027) — Futur Finances.