Cómo revisar tu hipoteca cuando cambia el Euríbor
Si tienes una hipoteca a tipo variable, tu cuota no es fija para siempre: se revisa periódicamente en función del Euríbor. Aquí te explicamos exactamente cómo funciona ese cálculo, con un ejemplo numérico real.
Tabla resumen: cómo funciona la revisión
| Elemento | Detalle |
|---|---|
| Periodicidad habitual | Anual o semestral (según tu escritura) |
| Índice de referencia | Euríbor a 12 meses (media mensual) |
| Fórmula del tipo aplicable | TIN = Euríbor de referencia + diferencial pactado |
| Sistema de cálculo de la cuota | Sistema de amortización francés |
Paso 1: ¿cuándo se revisa tu hipoteca?
La periodicidad de revisión está fijada en tu escritura de préstamo hipotecario, y suele ser anual o, con menos frecuencia, semestral. En cada fecha de revisión, el banco recalcula tu tipo de interés (TIN) tomando como referencia la media mensual del Euríbor de un mes concreto indicado en el contrato (habitualmente el mes anterior a la revisión, aunque puede variar).
Paso 2: la fórmula del nuevo tipo de interés
TIN = Euríbor de referencia + Diferencial
El diferencial es el porcentaje fijo que pactaste con tu banco al firmar la hipoteca (por ejemplo, +0,99%) y no cambia durante toda la vida del préstamo (salvo que renegocies las condiciones). Lo único que varía en cada revisión es el Euríbor.
Paso 3: cómo se calcula la cuota mensual
Una vez conocido el nuevo TIN, la cuota se recalcula con la fórmula del sistema de amortización francés (el estándar en las hipotecas españolas), que reparte el pago en cuotas constantes durante el periodo hasta la siguiente revisión, combinando amortización de capital e intereses:
Cuota = [C × i × (1+i)ⁿ] / [(1+i)ⁿ – 1]
Donde C es el capital pendiente, i es el tipo de interés mensual (TIN dividido entre 12) y n es el número de cuotas mensuales restantes.
Ejemplo numérico real
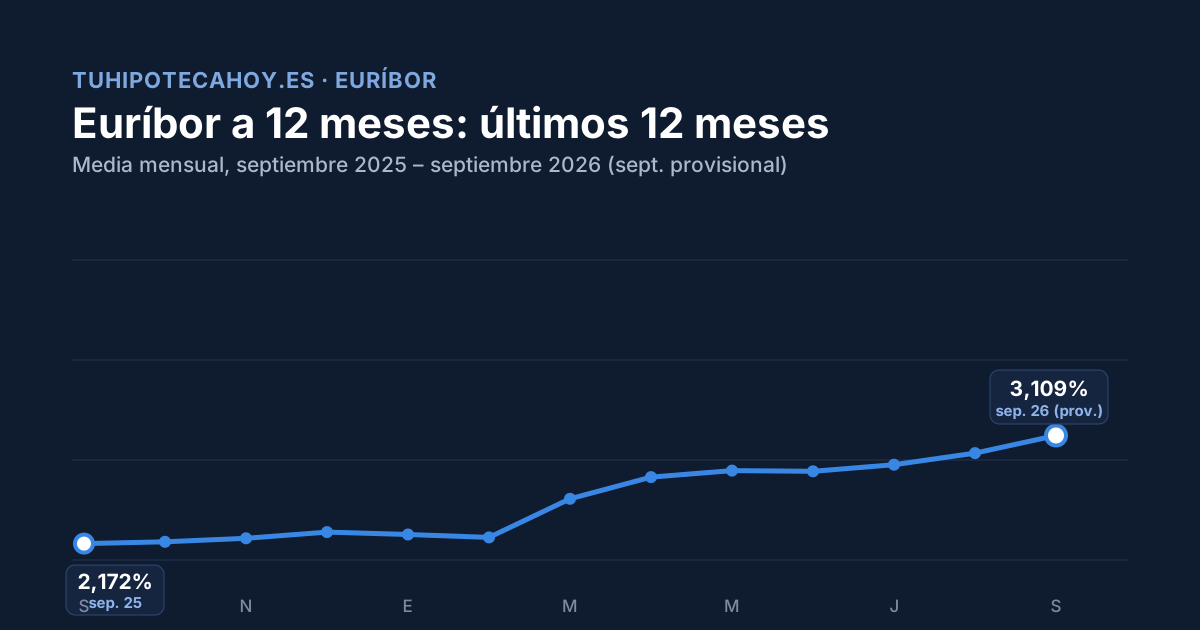
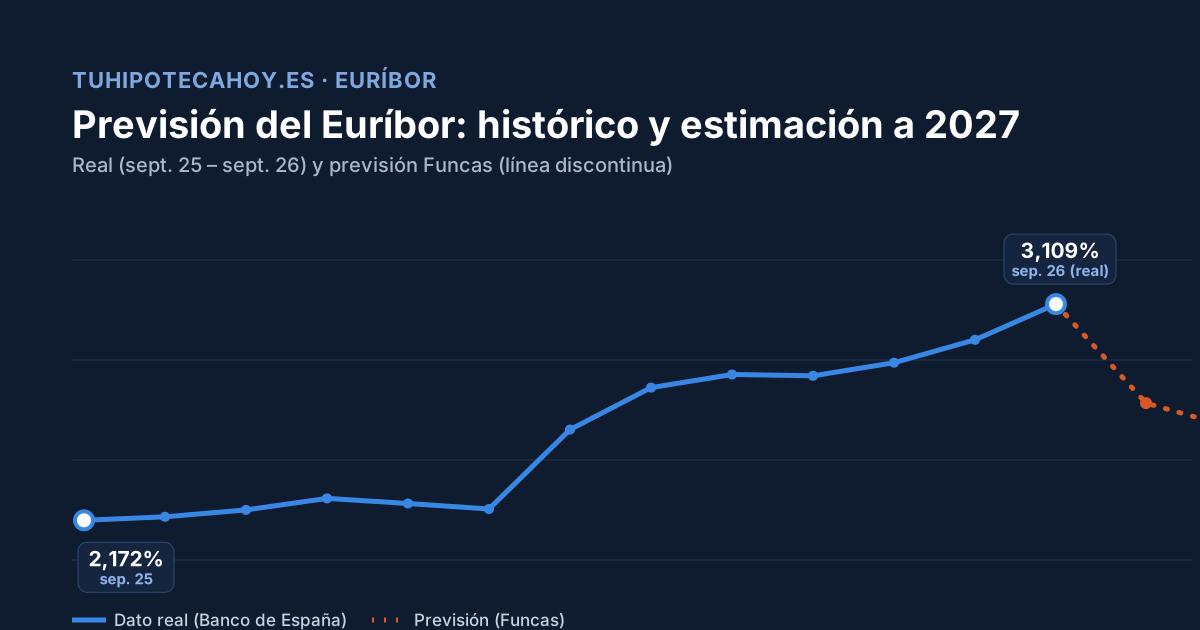
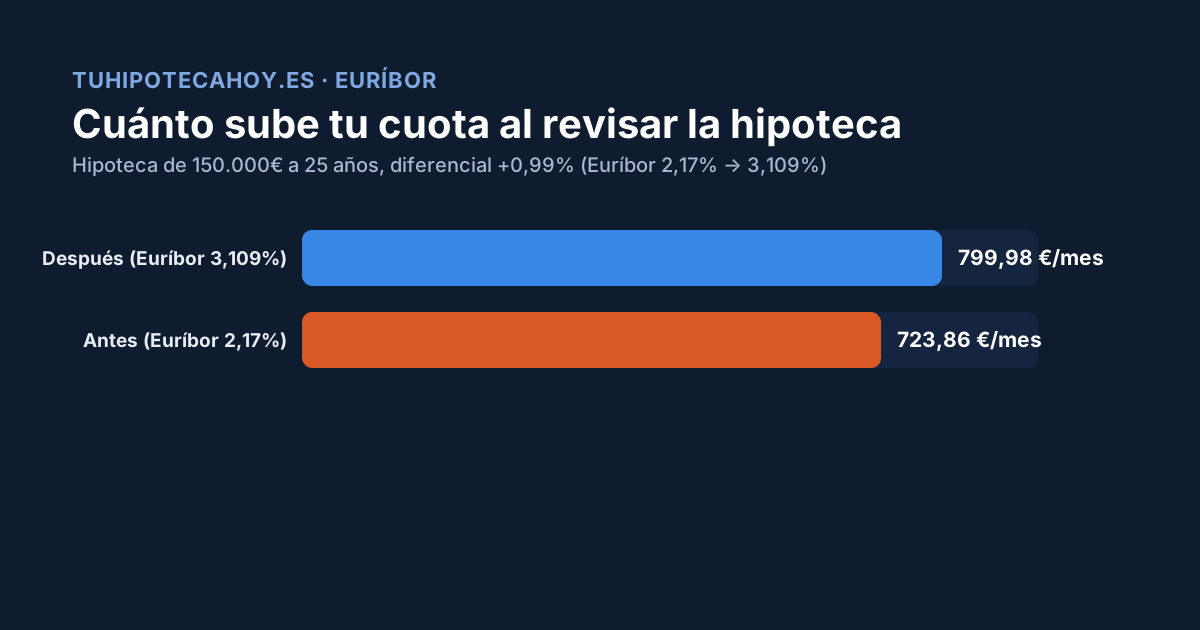
Tomemos una hipoteca de 150.000 € a 25 años (300 cuotas mensuales), con un diferencial de +0,99%, y veamos cómo cambia la cuota con la subida del Euríbor de los últimos 12 meses.
Antes de la revisión (Euríbor al 2,17%, hace un año):
- TIN = 2,17% + 0,99% = 3,16%
- Tipo mensual = 3,16% / 12 ≈ 0,2633%
- Cuota mensual: 723,86 €
Después de la revisión (Euríbor al 3,109%, dato actual):
- TIN = 3,109% + 0,99% = 4,099%
- Tipo mensual = 4,099% / 12 ≈ 0,3416%
- Cuota mensual: 799,98 €
Impacto de la revisión:
- Incremento mensual: +76,12 €/mes
- Incremento anual acumulado: +913,38 €/año
Puedes replicar este cálculo con tu propio capital pendiente, plazo restante y diferencial para saber exactamente cuánto te va a subir (o bajar) la cuota en tu próxima revisión.
¿Qué puedes hacer si la subida te preocupa?
- No tienes que hacer nada para que se aplique — es un proceso automático que tu banco te notificará antes de la revisión.
- Si la cuota nueva te resulta difícil de asumir, puedes valorar una amortización parcial anticipada para reducir el capital pendiente y compensar la subida del tipo.
- También puedes plantearte cambiar a una hipoteca fija (subrogación) si prefieres estabilidad frente a la incertidumbre del Euríbor — lo explicamos en el artículo sobre subrogación de hipoteca del pilar de Hipotecas.
Preguntas frecuentes
¿Puede el banco cambiarme el diferencial en la revisión? No, el diferencial es fijo durante toda la vida del préstamo salvo que tú y el banco acordéis expresamente una modificación (novación).
¿Qué pasa si el Euríbor baja en mi próxima revisión? Tu cuota bajaría en la misma proporción — el mecanismo funciona igual en ambas direcciones.
¿Me tienen que avisar antes de aplicar la nueva cuota? Sí, las entidades están obligadas a comunicarte con antelación (normalmente al menos un mes antes) el nuevo tipo de interés y la nueva cuota resultante.
¿Puedo negociar el diferencial en la revisión? No de forma unilateral, pero puedes solicitar a tu banco una revisión de condiciones o valorar subrogar tu hipoteca a otra entidad que ofrezca mejor diferencial.
Fuentes: Cálculo propio basado en la fórmula estándar de amortización francesa · Datos de Euríbor: Banco de España y EuriborDiario.es · Loanify (referencia de fórmula de cálculo de cuota).