¿Qué es el Euríbor y cómo se calcula?
El Euríbor (Euro Interbank Offered Rate) es el tipo de interés promedio al que un panel de grandes bancos de la eurozona está dispuesto a prestarse dinero entre sí a un plazo determinado. Es el índice de referencia que utiliza la inmensa mayoría de las hipotecas variables en España.
Tabla resumen: lo esencial del Euríbor
| Pregunta | Respuesta |
|---|---|
| ¿Quién lo calcula? | European Money Markets Institute (EMMI) |
| ¿Cuántos bancos participan? | Panel de 21 bancos de la eurozona |
| ¿Cuándo se publica? | Cada día laborable, hacia las 11:00h (CET) |
| ¿Con cuántos decimales? | 3 decimales |
| ¿Qué plazo usan las hipotecas? | Euríbor a 12 meses |
Cómo se calcula, paso a paso
- Cada día laborable, las entidades del panel (21 bancos de la eurozona) comunican al EMMI el tipo al que estarían dispuestas a prestar dinero a otros bancos a distintos plazos.
- El EMMI elimina el 15% de los valores más altos y el 15% de los más bajos aportados por el panel, para evitar que datos extremos distorsionen el resultado.
- Con las cifras restantes se calcula la media aritmética, y el resultado se redondea al número de tres decimales más próximo.
- Ese dato se publica diariamente sobre las 11:00h (CET): es lo que se conoce como «Euríbor diario» o fixing.
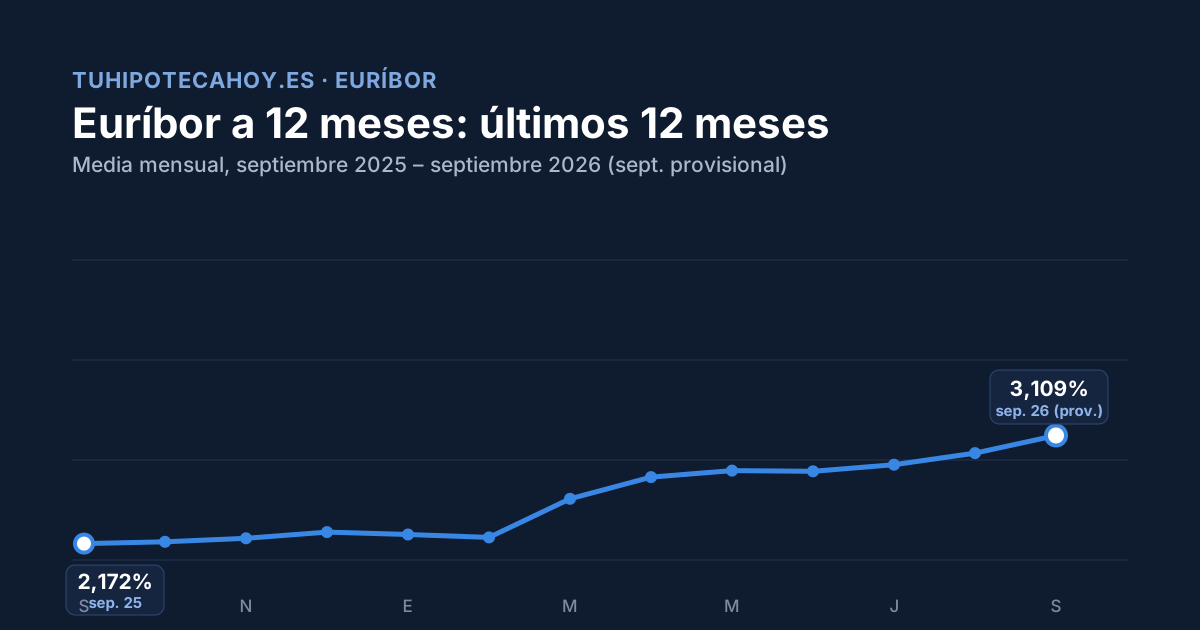
- La media mensual —la que realmente se usa para revisar las hipotecas— es el promedio aritmético de todos los valores diarios cotizados a lo largo del mes.
Nota: desde la reforma regulatoria de los índices de referencia, el EMMI aplica una metodología híbrida que da prioridad a transacciones reales del mercado cuando existen, y a estimaciones del panel cuando no las hay, para reforzar la fiabilidad del índice.
Relación entre el Euríbor y el Banco Central Europeo (BCE)
El Euríbor no lo fija el BCE directamente, pero está fuertemente influido por él: refleja las expectativas del mercado monetario sobre el coste del dinero que marca la política del BCE. Cuando el BCE sube o baja sus tipos de interés oficiales para controlar la inflación o estimular la economía, el Euríbor tiende a moverse en la misma dirección, a menudo anticipándose a la decisión oficial porque el mercado ya descuenta lo que se espera que haga el BCE en sus próximas reuniones.
Por ejemplo, ante una subida de 25 puntos básicos del BCE en su tipo de la facilidad de depósito, es habitual ver que el Euríbor ya había empezado a subir semanas antes, anticipando la decisión.
Euríbor diario vs. Euríbor mensual: la confusión más habitual
- Euríbor diario: el valor publicado cada día. Útil para seguir la tendencia, pero no es el que se aplica directamente a tu hipoteca.
- Euríbor mensual (media del mes): el promedio de todos los valores diarios de un mes concreto. Este es el que usan los bancos para revisar el tipo de interés de las hipotecas variables, normalmente tomando el mes anterior a la fecha de revisión.
Preguntas frecuentes
¿Por qué existen varios «Euríbor» (1 semana, 1 mes, 3 meses, 12 meses)? El EMMI publica el Euríbor a distintos plazos (desde 1 semana hasta 12 meses). Las hipotecas españolas usan casi siempre el Euríbor a 12 meses, por eso es el que más se menciona.
¿El Euríbor puede ser negativo? Sí, de hecho lo fue entre 2016 y 2022. No hay ningún límite matemático que impida valores negativos si el mercado así lo determina.
¿Quién supervisa que el cálculo sea correcto? El EMMI está sujeto a la supervisión de las autoridades europeas (ESMA) bajo el Reglamento de Índices de Referencia de la UE, que exige transparencia y auditoría del proceso.
Fuentes: Finect (metodología de cálculo) · EuriborDiario.es · Documento regulatorio «La regulación de los índices de referencia y la reforma del Euríbor» · Banco Central Europeo (decisiones de política monetaria).