Previsión del Euríbor: ¿subirá o bajará en los próximos meses?
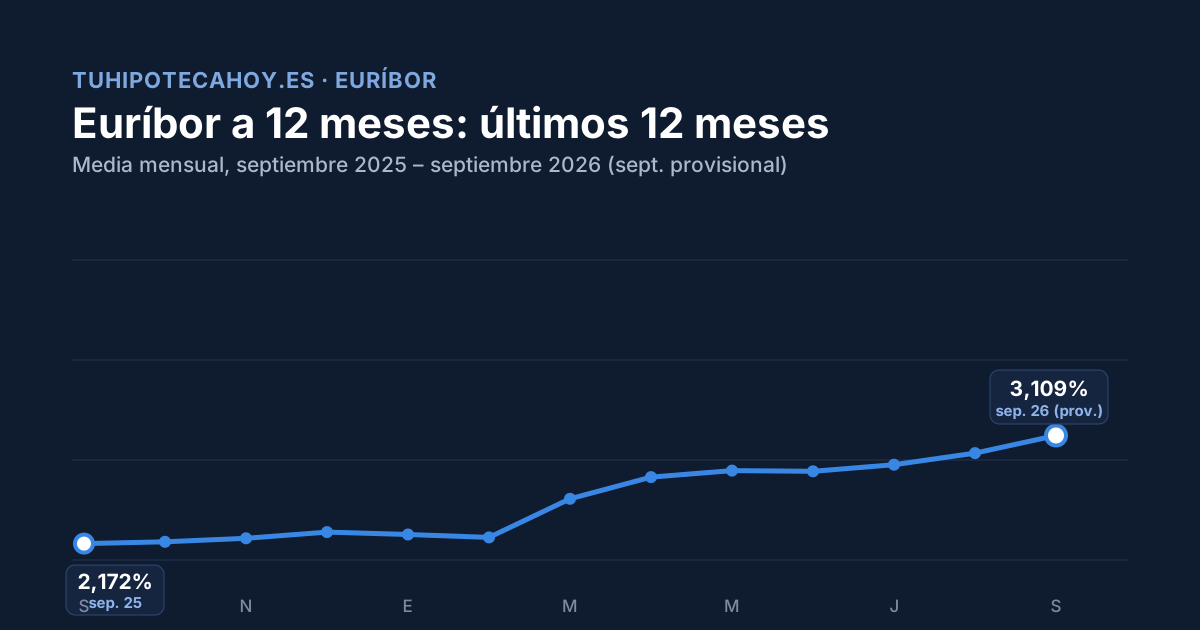
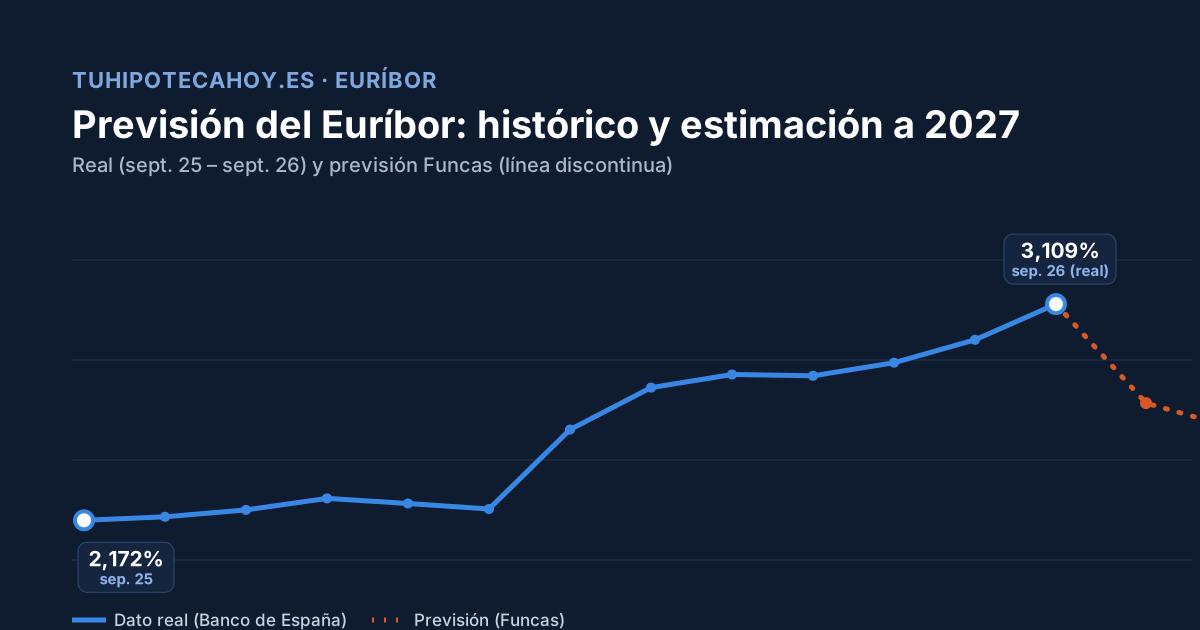
Tras la subida sostenida del Euríbor desde marzo de 2026 (de un 2,22% a un 3,11% en apenas seis meses), la pregunta que más se repite es si esta tendencia va a continuar. Según los análisis disponibles, la respuesta es: no se espera que siga subiendo con la misma intensidad — la mayoría de previsiones apuntan a una estabilización y un descenso gradual a partir de finales de 2026.
Tabla resumen: previsión del Euríbor a 12 meses
| Periodo | Previsión (Funcas) | Rango de mercado (Kelisto/Finect) |
|---|---|---|
| Septiembre 2026 | ~2,72% | 2,5% – 2,8% |
| Diciembre 2026 | ~2,68% | 2,5% – 2,8% |
| Junio 2027 | ~2,57% | — |
| Diciembre 2027 | ~2,52% | — |
Importante: estas son estimaciones, no garantías. El Euríbor depende de decisiones futuras del BCE y de eventos económicos y geopolíticos difíciles de anticipar con precisión.
Nota: la previsión de Funcas puede diferir del valor real observado en el mercado a corto plazo (por ejemplo, si el dato de septiembre 2026 llega a 3,109% frente al ~2,72% estimado), ya que los paneles de previsión se revisan periódicamente. Actualiza este artículo cada vez que Funcas publique una nueva revisión de su panel.
¿Por qué se espera que el Euríbor baje a medio plazo?
Según el panel de expertos de Funcas, se anticipa un descenso gradual del Euríbor a 12 meses a lo largo de 2027, apoyado en la expectativa de que el BCE vaya relajando su política monetaria conforme la inflación se estabilice.
Por su parte, los análisis de mercado de Kelisto y Finect sitúan el índice en una horquilla más estrecha, del 2,5% al 2,8%, a corto y medio plazo.
Los factores que están detrás de esta evolución
- Persistencia de la inflación energética y tensiones geopolíticas. La inestabilidad en Oriente Medio sigue repercutiendo en el precio del petróleo, lo que presiona al alza los costes energéticos y, con ellos, la inflación general.
- Prudencia del BCE. La inflación subyacente y la resistencia de la economía europea (que no se ha desacelerado tanto como se esperaba) obligan al Banco Central Europeo a mantener una postura cautelosa antes de bajar tipos, para no reavivar la inflación.
Mientras estos dos factores no se despejen, es razonable esperar que el Euríbor se mueva en un rango relativamente elevado respecto a los mínimos de 2025, aunque sin descartar una moderación progresiva de cara a 2027 si la inflación energética remite.
¿Qué significa esto si tienes o vas a pedir una hipoteca?
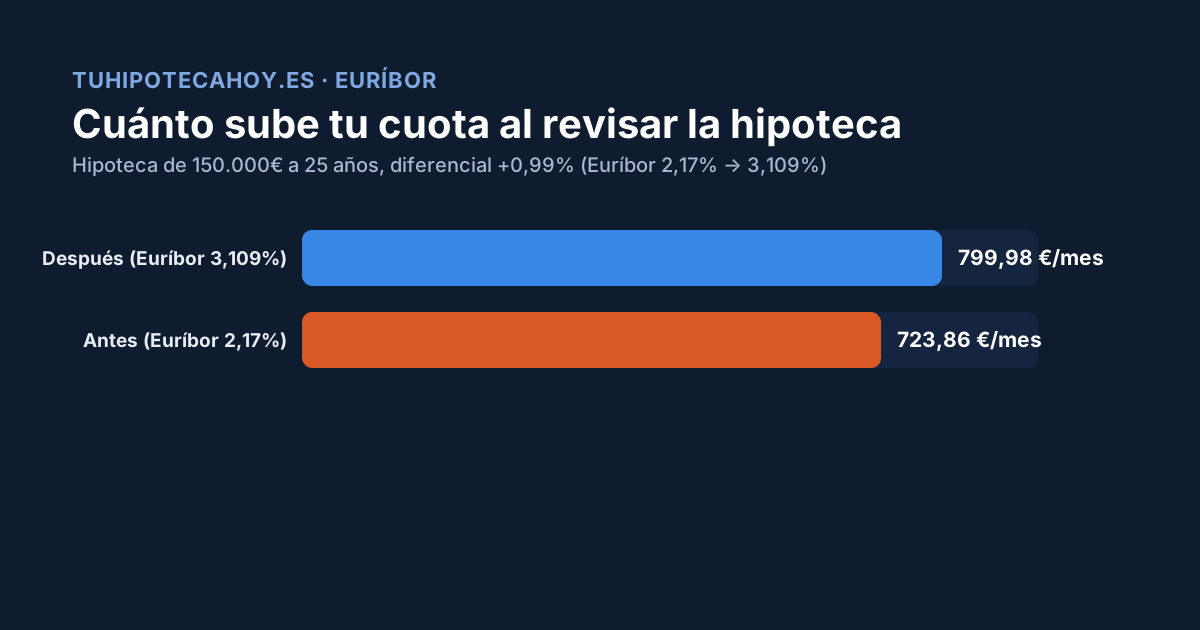
- Si tienes hipoteca variable: es razonable presupuestar que tu cuota pueda subir ligeramente en tu próxima revisión respecto al año pasado, aunque no se esperan subidas tan bruscas como las vividas entre marzo y septiembre de 2026.
- Si vas a pedir una hipoteca ahora: conviene comparar bien fija vs. variable en el contexto actual — lo desarrollamos en el pilar de hipotecas: fija o variable.
Preguntas frecuentes
¿Estas previsiones son fiables al 100%? No, ninguna previsión económica lo es. Son estimaciones de paneles de expertos (como Funcas) y analistas de mercado, útiles como orientación, no como certeza.
¿Cada cuánto se actualizan estas previsiones? Funcas revisa su panel de previsión mensualmente. Este artículo se actualiza cada vez que hay una revisión relevante.
¿Qué pasaría si el BCE sube tipos de forma inesperada? El Euríbor probablemente reaccionaría al alza de forma más rápida de lo previsto en estas estimaciones, ya que anticipa las decisiones del BCE incluso antes de que se confirmen oficialmente.
Fuentes: Futur Finances (previsiones de Funcas) · Finect / Kelisto (análisis de mercado) · Banco Central Europeo (decisiones de política monetaria).