Euríbor a 12 meses: histórico y qué significa para tu hipoteca
Cuando hablamos de «el Euríbor» en el contexto de una hipoteca, casi siempre nos referimos al Euríbor a 12 meses: el tipo al que los bancos de la eurozona se prestarían dinero entre sí a un plazo de un año. Es el índice de referencia oficial que utiliza la inmensa mayoría de los préstamos hipotecarios variables firmados en España.
Tabla resumen: Euríbor 12 meses ahora
| Dato | Valor |
|---|---|
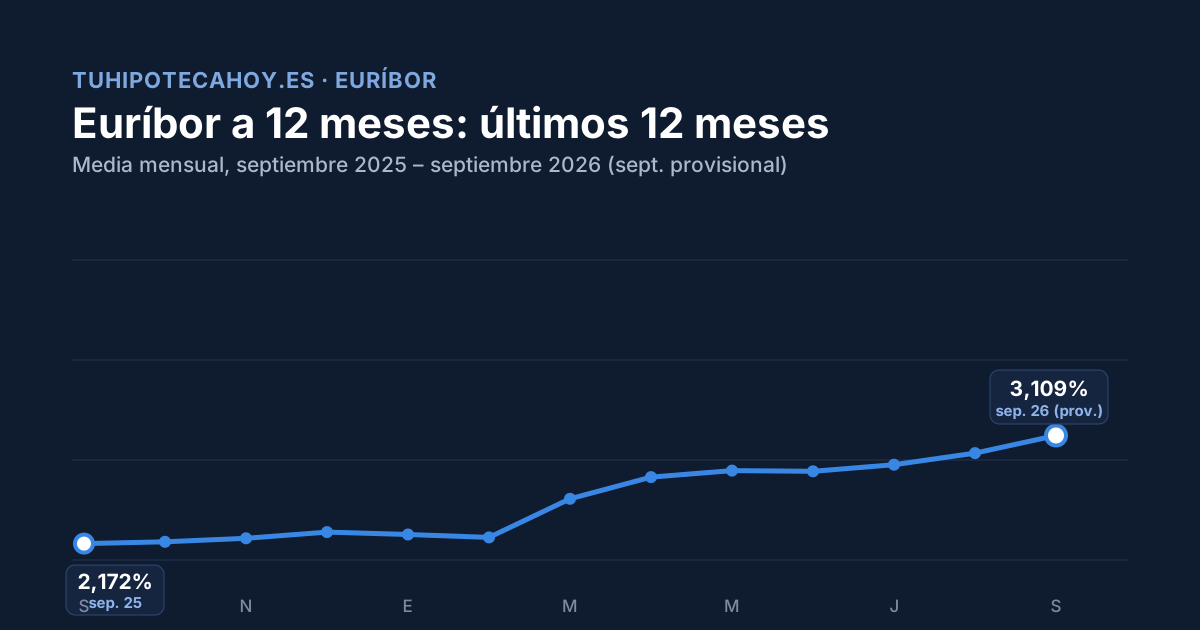
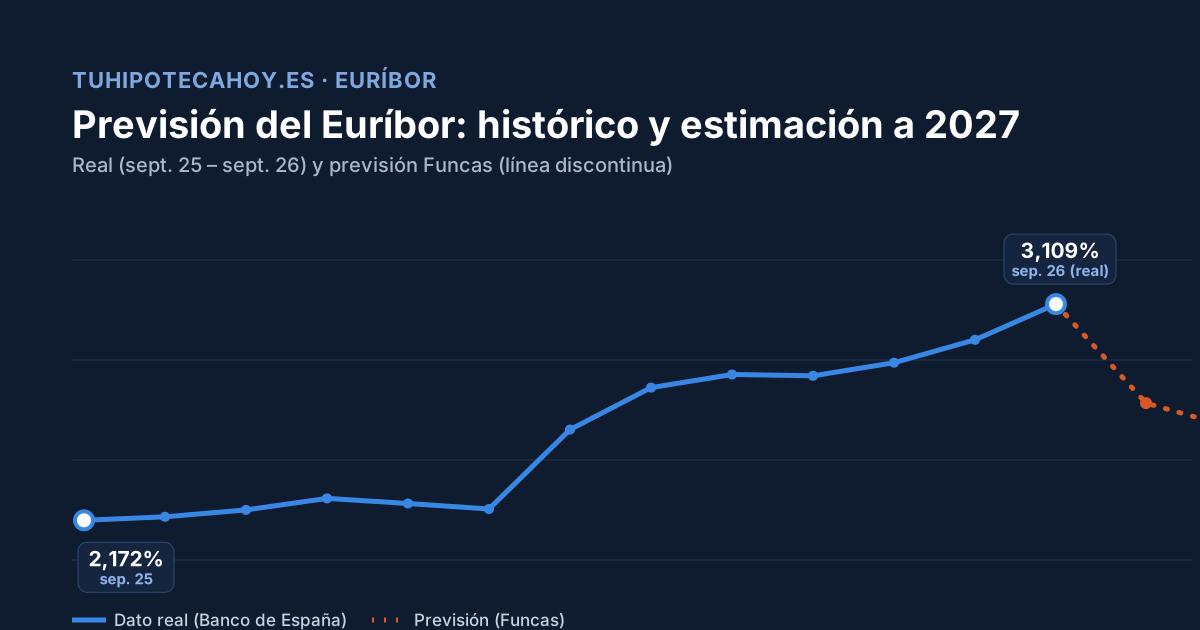
| Última media mensual oficial (agosto 2026) | 2,954% |
| Valor provisional (septiembre 2026, a día 11) | 3,109% |
| Hace 12 meses (septiembre 2025) | 2,172% |
| Variación interanual | +0,937 puntos |
Histórico mes a mes (últimos 12 meses)
| Mes | Euríbor 12 meses (media mensual) |
|---|---|
| Septiembre 2025 | 2,172% |
| Octubre 2025 | 2,187% |
| Noviembre 2025 | 2,217% |
| Diciembre 2025 | 2,267% |
| Enero 2026 | 2,245% |
| Febrero 2026 | 2,221% |
| Marzo 2026 | 2,565% |
| Abril 2026 | 2,747% |
| Mayo 2026 | 2,804% |
| Junio 2026 | 2,798% |
| Julio 2026 | 2,855% |
| Agosto 2026 | 2,954% |
Fuente: Banco de España. Tabla actualizada el 11 de septiembre de 2026 — se revisa cada mes al publicarse el dato oficial.
¿Por qué se usa el Euríbor a 12 meses y no otro plazo?
Aunque el EMMI publica el Euríbor a varios plazos (1 semana, 1 mes, 3 meses, 6 meses y 12 meses), el de 12 meses se consolidó como estándar en España porque su periodicidad encaja con la revisión anual, la más habitual en los contratos hipotecarios del mercado español. Esto reduce la volatilidad de la cuota frente a usar un plazo más corto, que fluctuaría con más frecuencia.
Qué significa para tu hipoteca en la práctica
Tu cuota mensual no cambia cada vez que se mueve el Euríbor diario. Solo cambia en la fecha de revisión pactada en tu escritura (habitualmente cada 6 o 12 meses), tomando como referencia la media mensual del Euríbor del mes indicado en el contrato (normalmente el mes anterior a la revisión, aunque puede variar según la entidad).
El nuevo tipo de interés (TIN) que se te aplicará será:
TIN = Euríbor de referencia + diferencial pactado
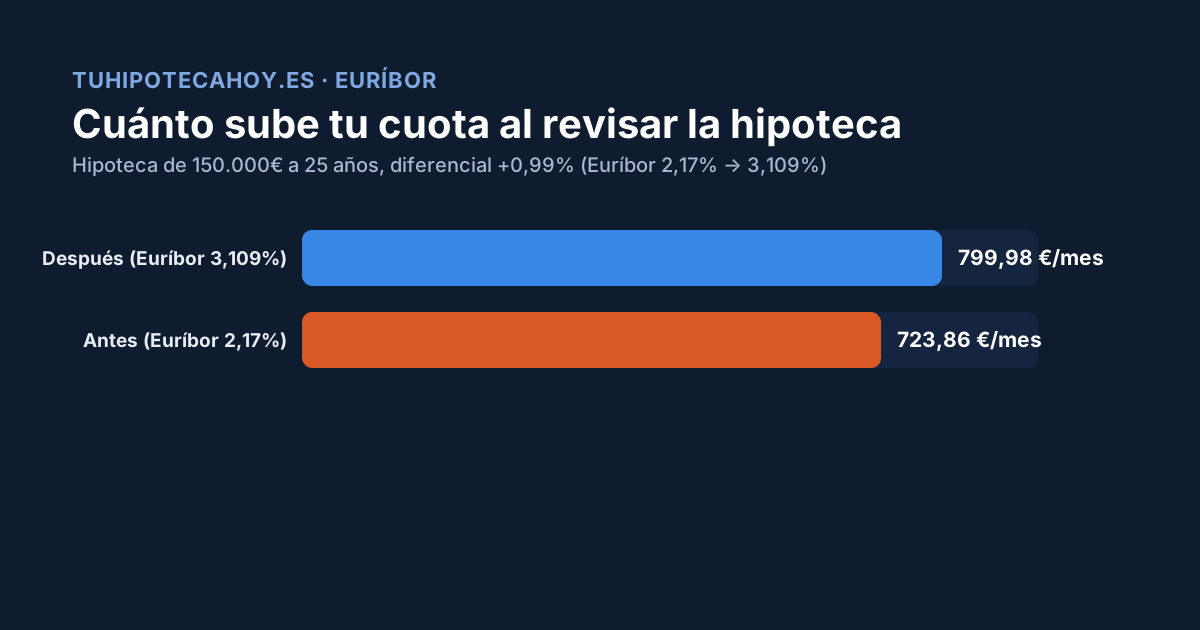
Puedes ver el desarrollo completo, con un ejemplo numérico de cuánto sube una cuota real, en cómo revisar tu hipoteca cuando cambia el Euríbor.
Preguntas frecuentes
¿El histórico incluye datos anteriores a 2025? Este artículo se centra en los últimos 12 meses porque es lo más relevante para tu próxima revisión, pero el Banco de España publica el histórico completo del índice desde su creación en 1999 en sus estadísticas oficiales.
¿Todas las hipotecas variables en España usan el Euríbor a 12 meses? La gran mayoría, aunque existen minoritariamente hipotecas referenciadas a otros índices (como el IRS o, en el pasado, el IRPH para algunas entidades). Revisa tu escritura para confirmar cuál aplica a tu caso.
¿Puedo saber ya el Euríbor que se me aplicará en mi próxima revisión? Si tu revisión es este mes y tu banco toma como referencia el mes anterior ya cerrado, sí: sería la media oficial de agosto de 2026 (2,954%). Si tu banco usa el mes de la propia revisión, tendrás que esperar al cierre de septiembre.
Fuentes: Banco de España (estadísticas oficiales del Euríbor) · EuriborDiario.es · Finect.