Cómo amortizar tu hipoteca: anticipada parcial vs. total
Amortizar anticipadamente tu hipoteca significa adelantar dinero para reducir tu deuda antes de lo previsto. Aquí tienes cómo funciona exactamente, tus opciones, y las comisiones máximas que la ley permite cobrarte.
Tabla resumen: comisiones legales máximas (Ley 5/2019)
| Tipo de hipoteca | Comisión máxima |
|---|---|
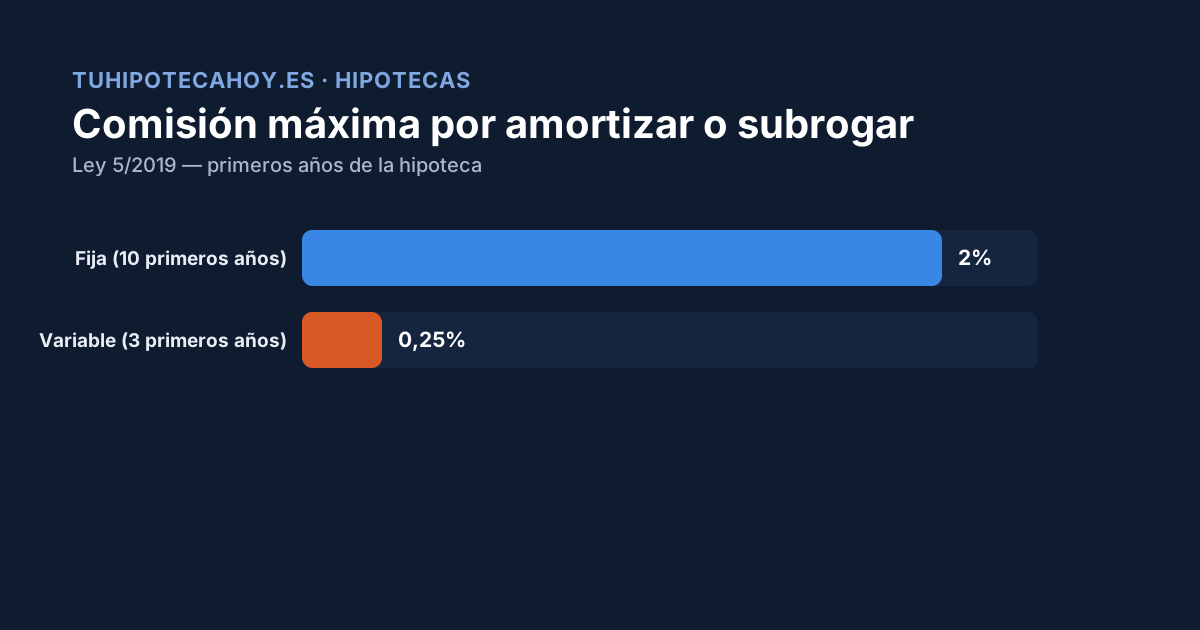
| Variable — primeros 3 años | 0,25% del capital amortizado |
| Variable — primeros 5 años (opción alternativa) | 0,15% del capital amortizado |
| Variable — después del periodo pactado | 0% |
| Fija — primeros 10 años | 2% del capital reembolsado |
| Fija — a partir del año 11 | 1,5% del capital reembolsado |
Cómo funciona la amortización anticipada
Amortización parcial: consiste en abonar una suma de dinero a cuenta para reducir el saldo pendiente. Puedes elegir libremente entre dos opciones:
- Reducir la cuota mensual: se mantiene la fecha final de vencimiento de la hipoteca, recalculando las cuotas futuras a la baja.
- Reducir el plazo: se mantiene el importe de la cuota mensual actual, pero se reduce el número de años pendientes de amortización.
Amortización total (cancelación): consiste en devolver íntegramente la totalidad del saldo deudor del préstamo antes del plazo fijado, extinguiendo la deuda por completo.
Comisiones legales máximas (Ley 5/2019)
Hipotecas a tipo variable: la entidad solo puede optar por aplicar una de estas dos alternativas (la que se pactó en el contrato):
- Máximo del 0,25% del capital amortizado anticipadamente si se produce durante los 3 primeros años de la hipoteca.
- Máximo del 0,15% del capital amortizado si se produce durante los 5 primeros años.
- Transcurridos esos 3 o 5 primeros años (según la opción elegida en contrato), la comisión es legalmente del 0%.
Hipotecas a tipo fijo:
- Máximo del 2% del capital reembolsado si la amortización se produce durante los 10 primeros años de vigencia.
- Máximo del 1,5% del capital reembolsado si se produce a partir del undécimo año.
Límite de pérdida financiera: en cualquier modalidad (fija o variable), el cobro de la comisión no puede superar bajo ningún concepto el importe de la pérdida financiera real que el reembolso ocasione al banco.
¿Reducir cuota o reducir plazo? ¿Y compensa amortizar o invertir ese dinero?
Reducir plazo suele ser matemáticamente más eficiente si tu objetivo es pagar menos intereses totales, porque terminas de pagar antes y dejas de generar intereses sobre ese capital.
Reducir cuota tiene sentido si tu prioridad es aliviar tu presupuesto mensual ahora mismo (por ejemplo, tras una revisión al alza del Euríbor — ver cómo revisar tu hipoteca cuando cambia el Euríbor).
¿Amortizar o invertir? Una regla orientativa: si el TIN de tu hipoteca es más alto que la rentabilidad neta esperada de una inversión alternativa (después de impuestos y comisiones), amortizar suele ser la opción más segura y rentable, porque es un «retorno garantizado» equivalente al tipo de interés que dejas de pagar. Si tu hipoteca es a un TIN bajo (por ejemplo, una fija bonificada al 2,75%) y tienes acceso a inversiones con rentabilidad esperada claramente superior y estás cómodo asumiendo ese riesgo, invertir puede ser más rentable — pero es una decisión personal que depende de tu tolerancia al riesgo.
Preguntas frecuentes
¿Puedo amortizar parcialmente varias veces al año? Sí, no hay límite legal al número de amortizaciones parciales, aunque cada banco puede tener sus propios procedimientos operativos.
¿La comisión se calcula sobre el total de la hipoteca o solo sobre lo que amortizo? Se calcula sobre el capital que amortizas anticipadamente, no sobre el total de la deuda pendiente.
¿Hay algún caso en que no se pueda cobrar comisión? Si han transcurrido los años del periodo pactado (3-5 años en variable, 10-11 en fija) la comisión legal es del 0% en la mayoría de los tramos siguientes descritos arriba.
Fuentes: Ley 5/2019 (Ley Reguladora de los Contratos de Crédito Inmobiliario) · Comisión por Amortización Anticipada: ¿la pago? — Openbank · Cambiar la hipoteca de banco en 2026 — Loanify.